












Imprimé no 3310-CA3 : déclaration mensuelle ou trimestrielle
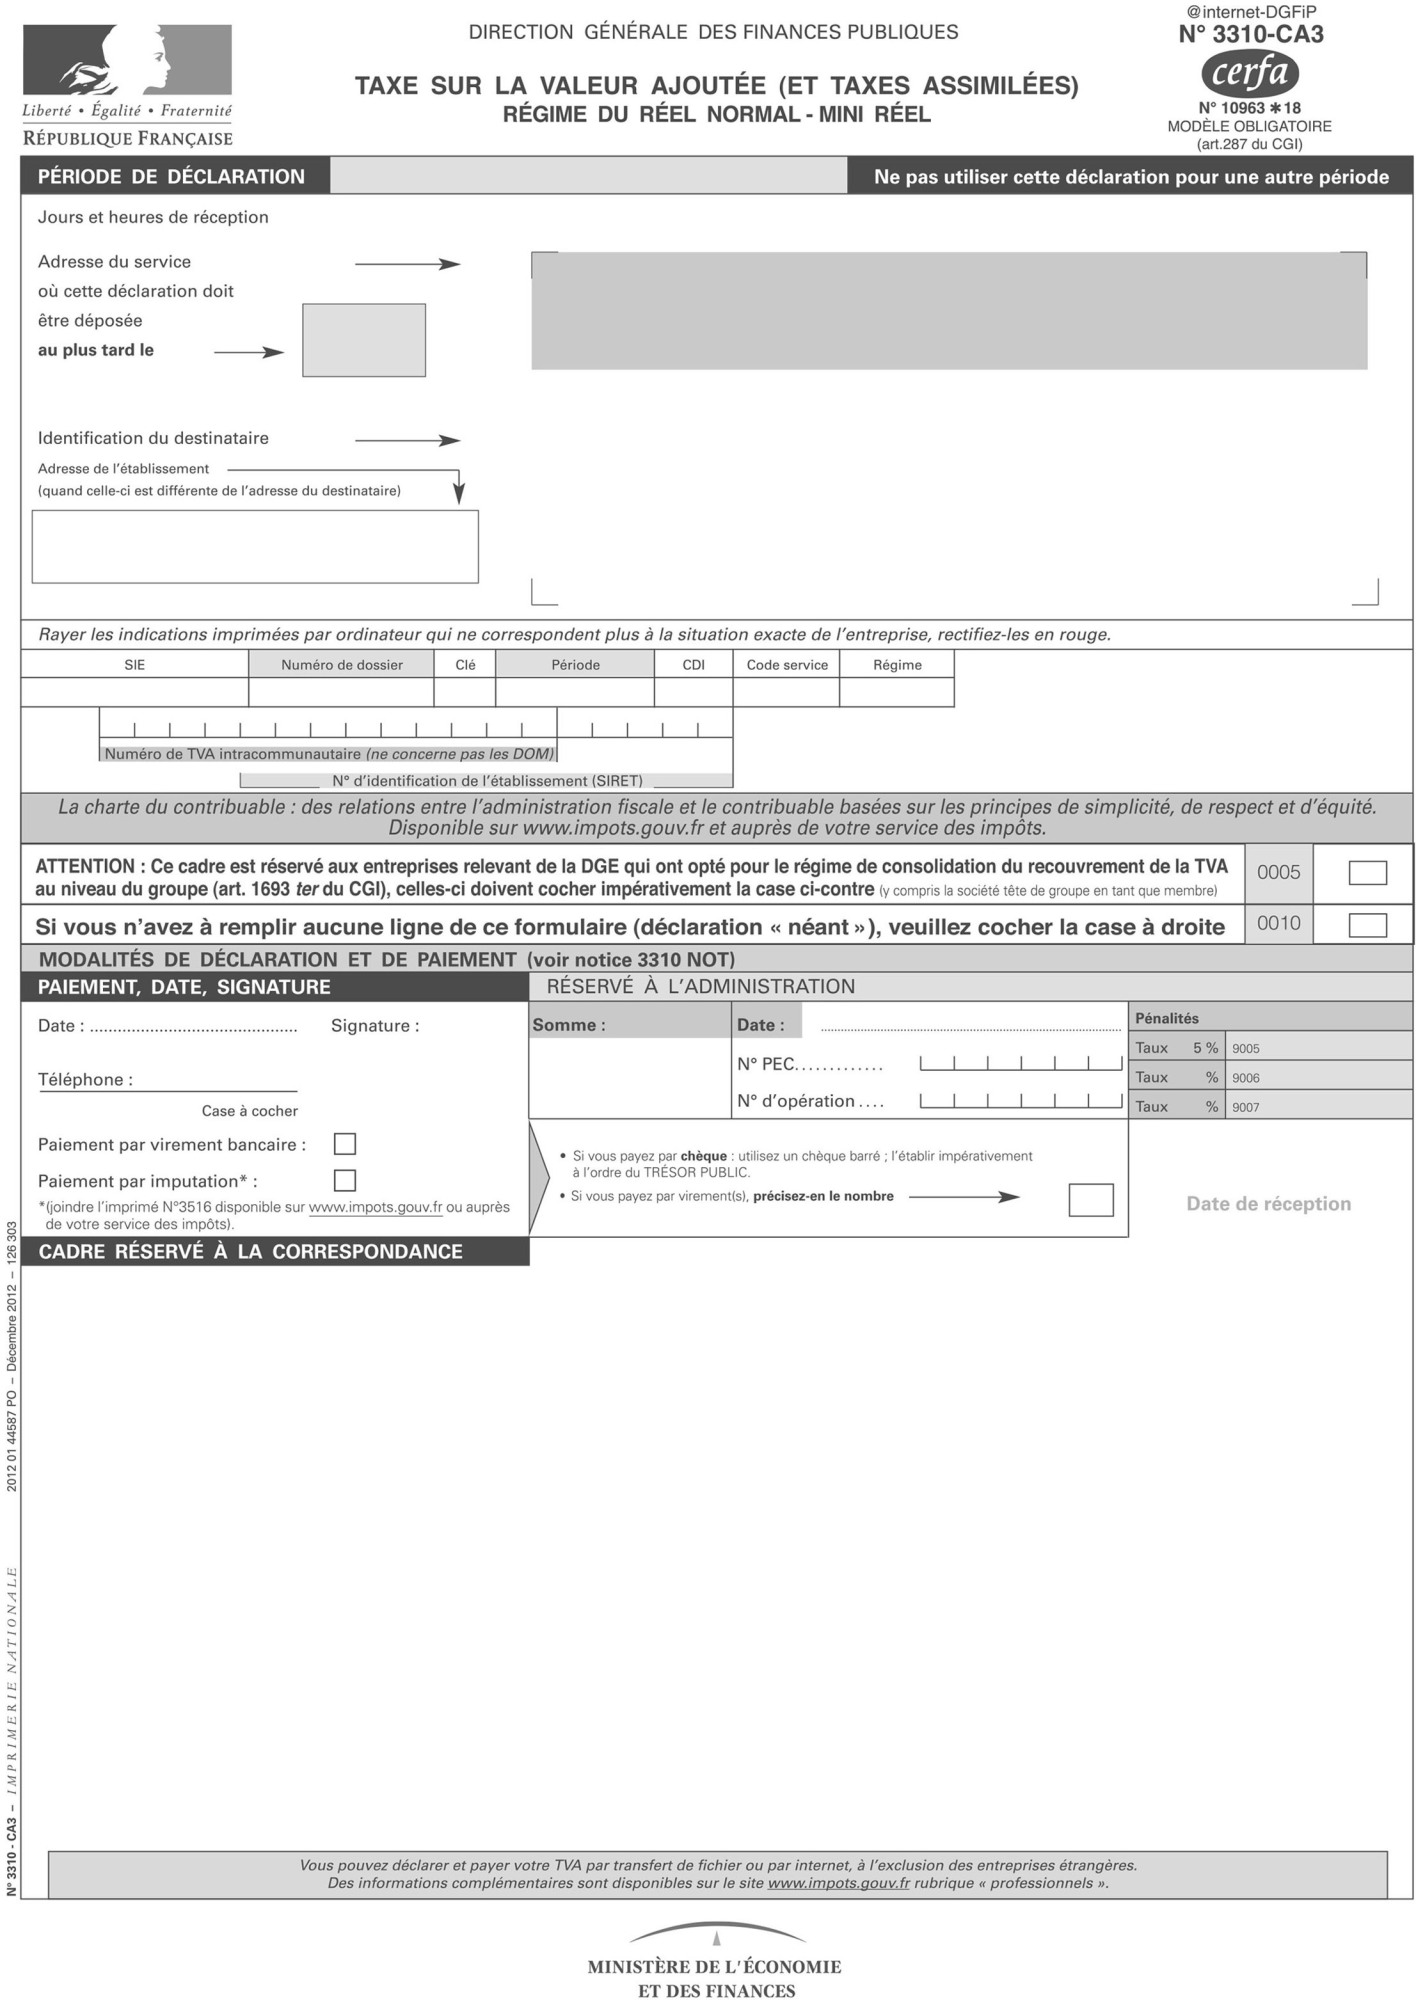
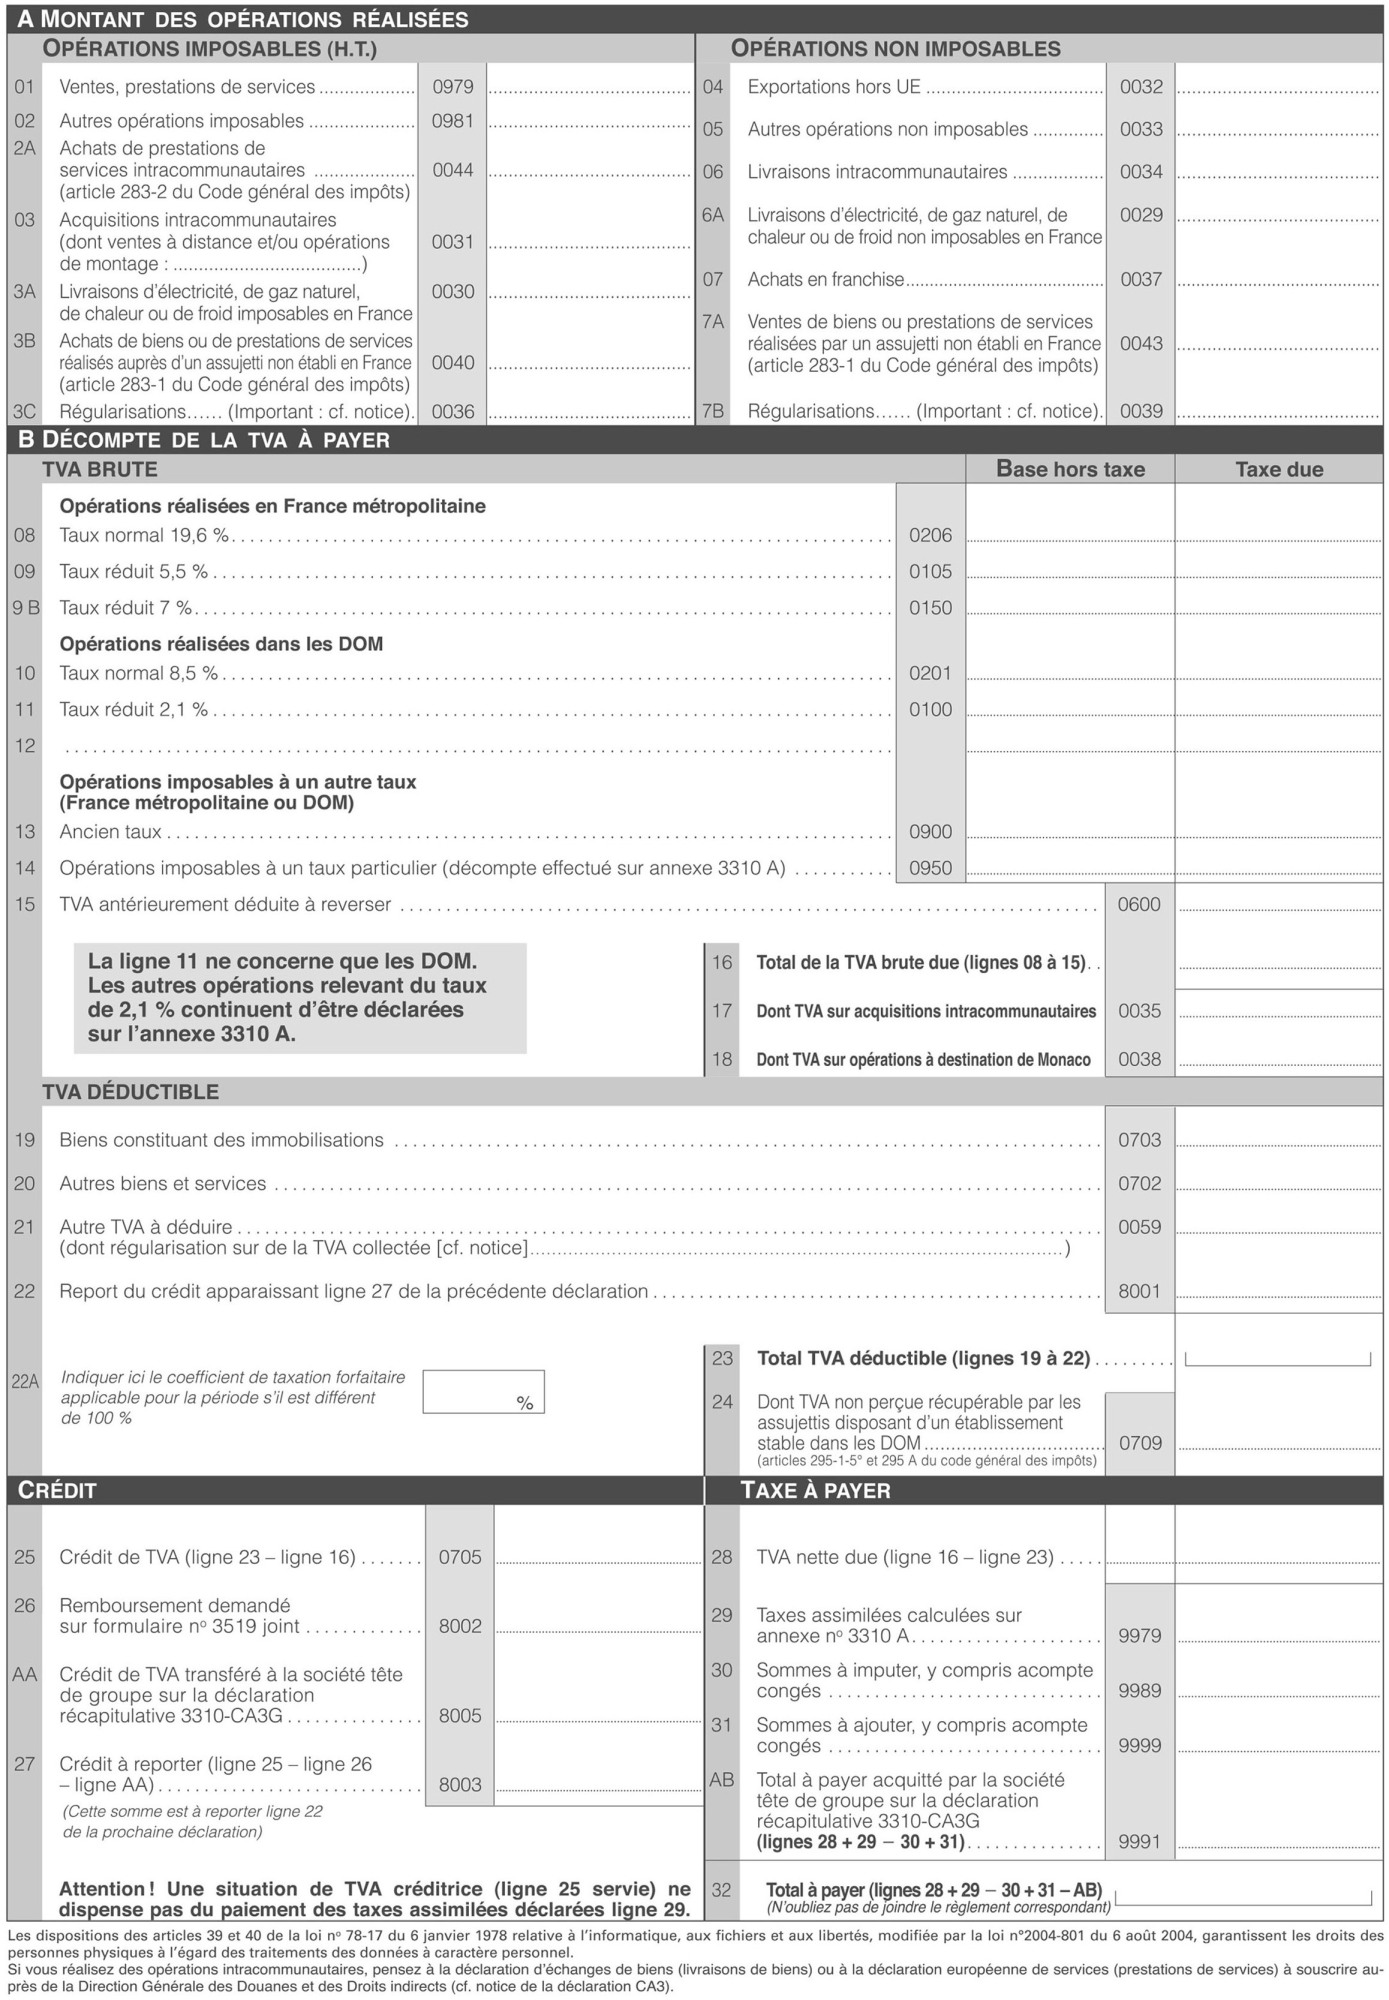
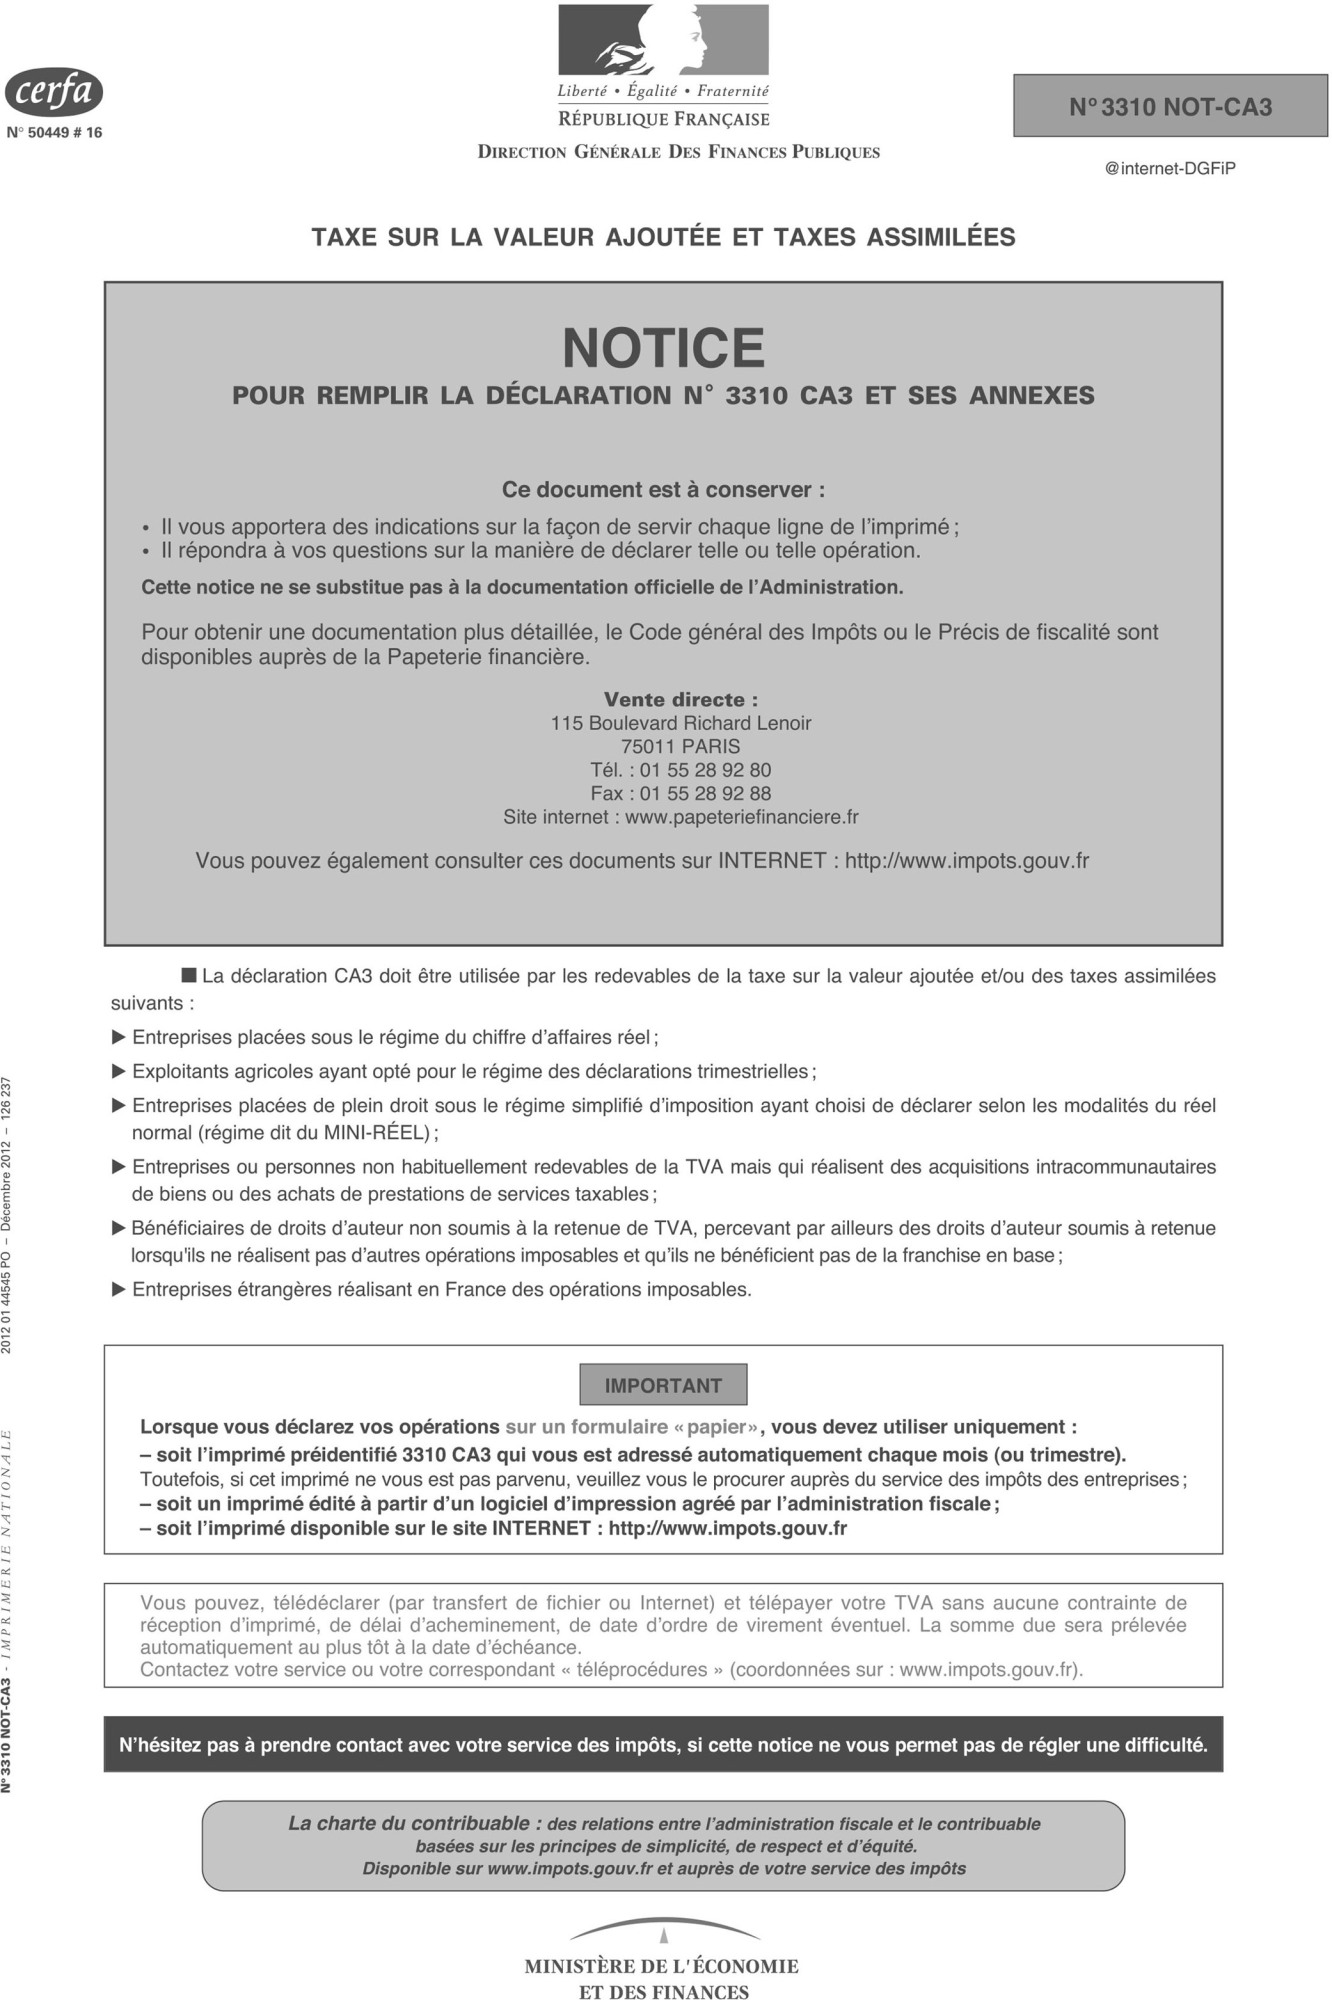
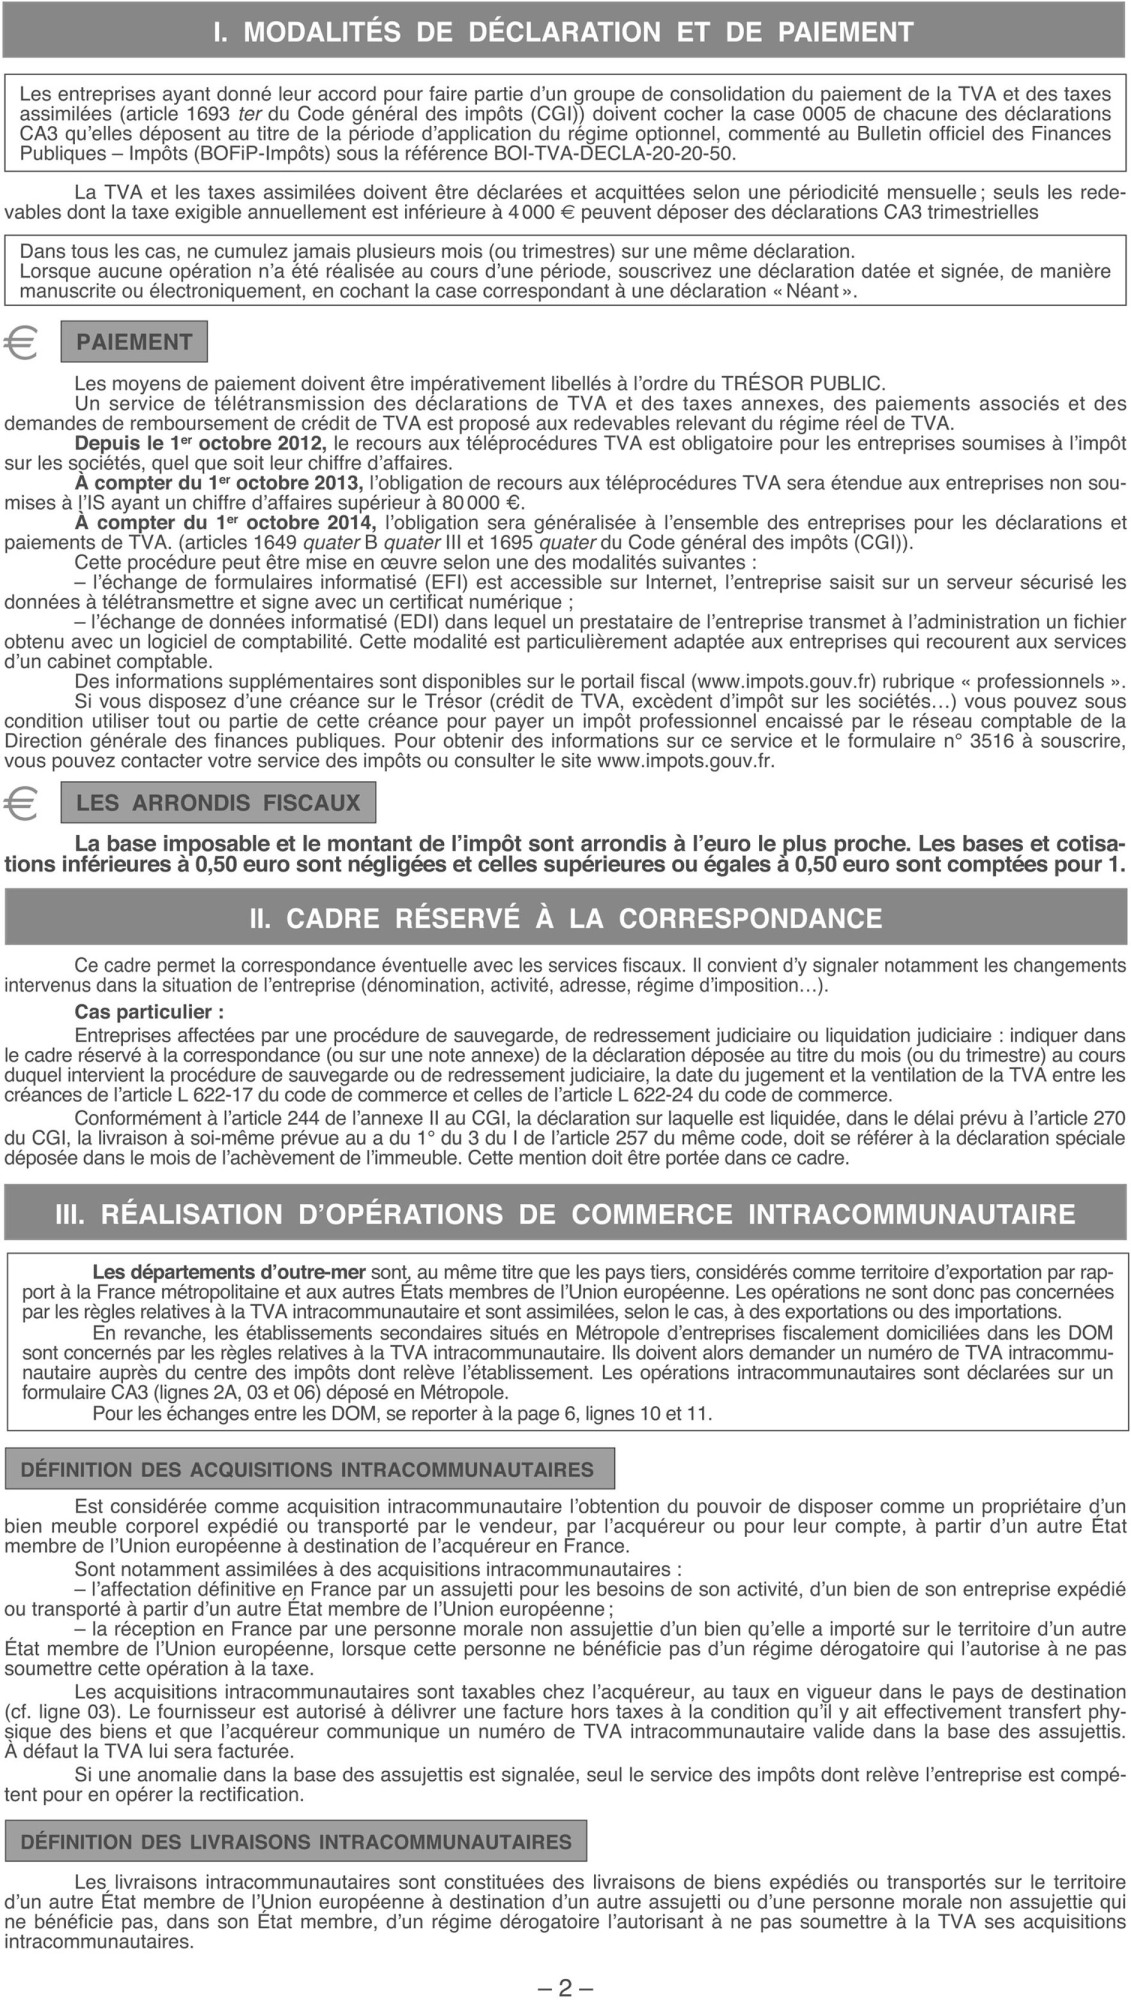
Notice imprimé CA3
Imprimé 3310-ter : Annexe à la déclaration mensuelle ou trimestrielle CA3 (secteurs d’activités distincts)
Déclaration no 940 : déclaration d’achèvement valant déclaration provisoire de LASM
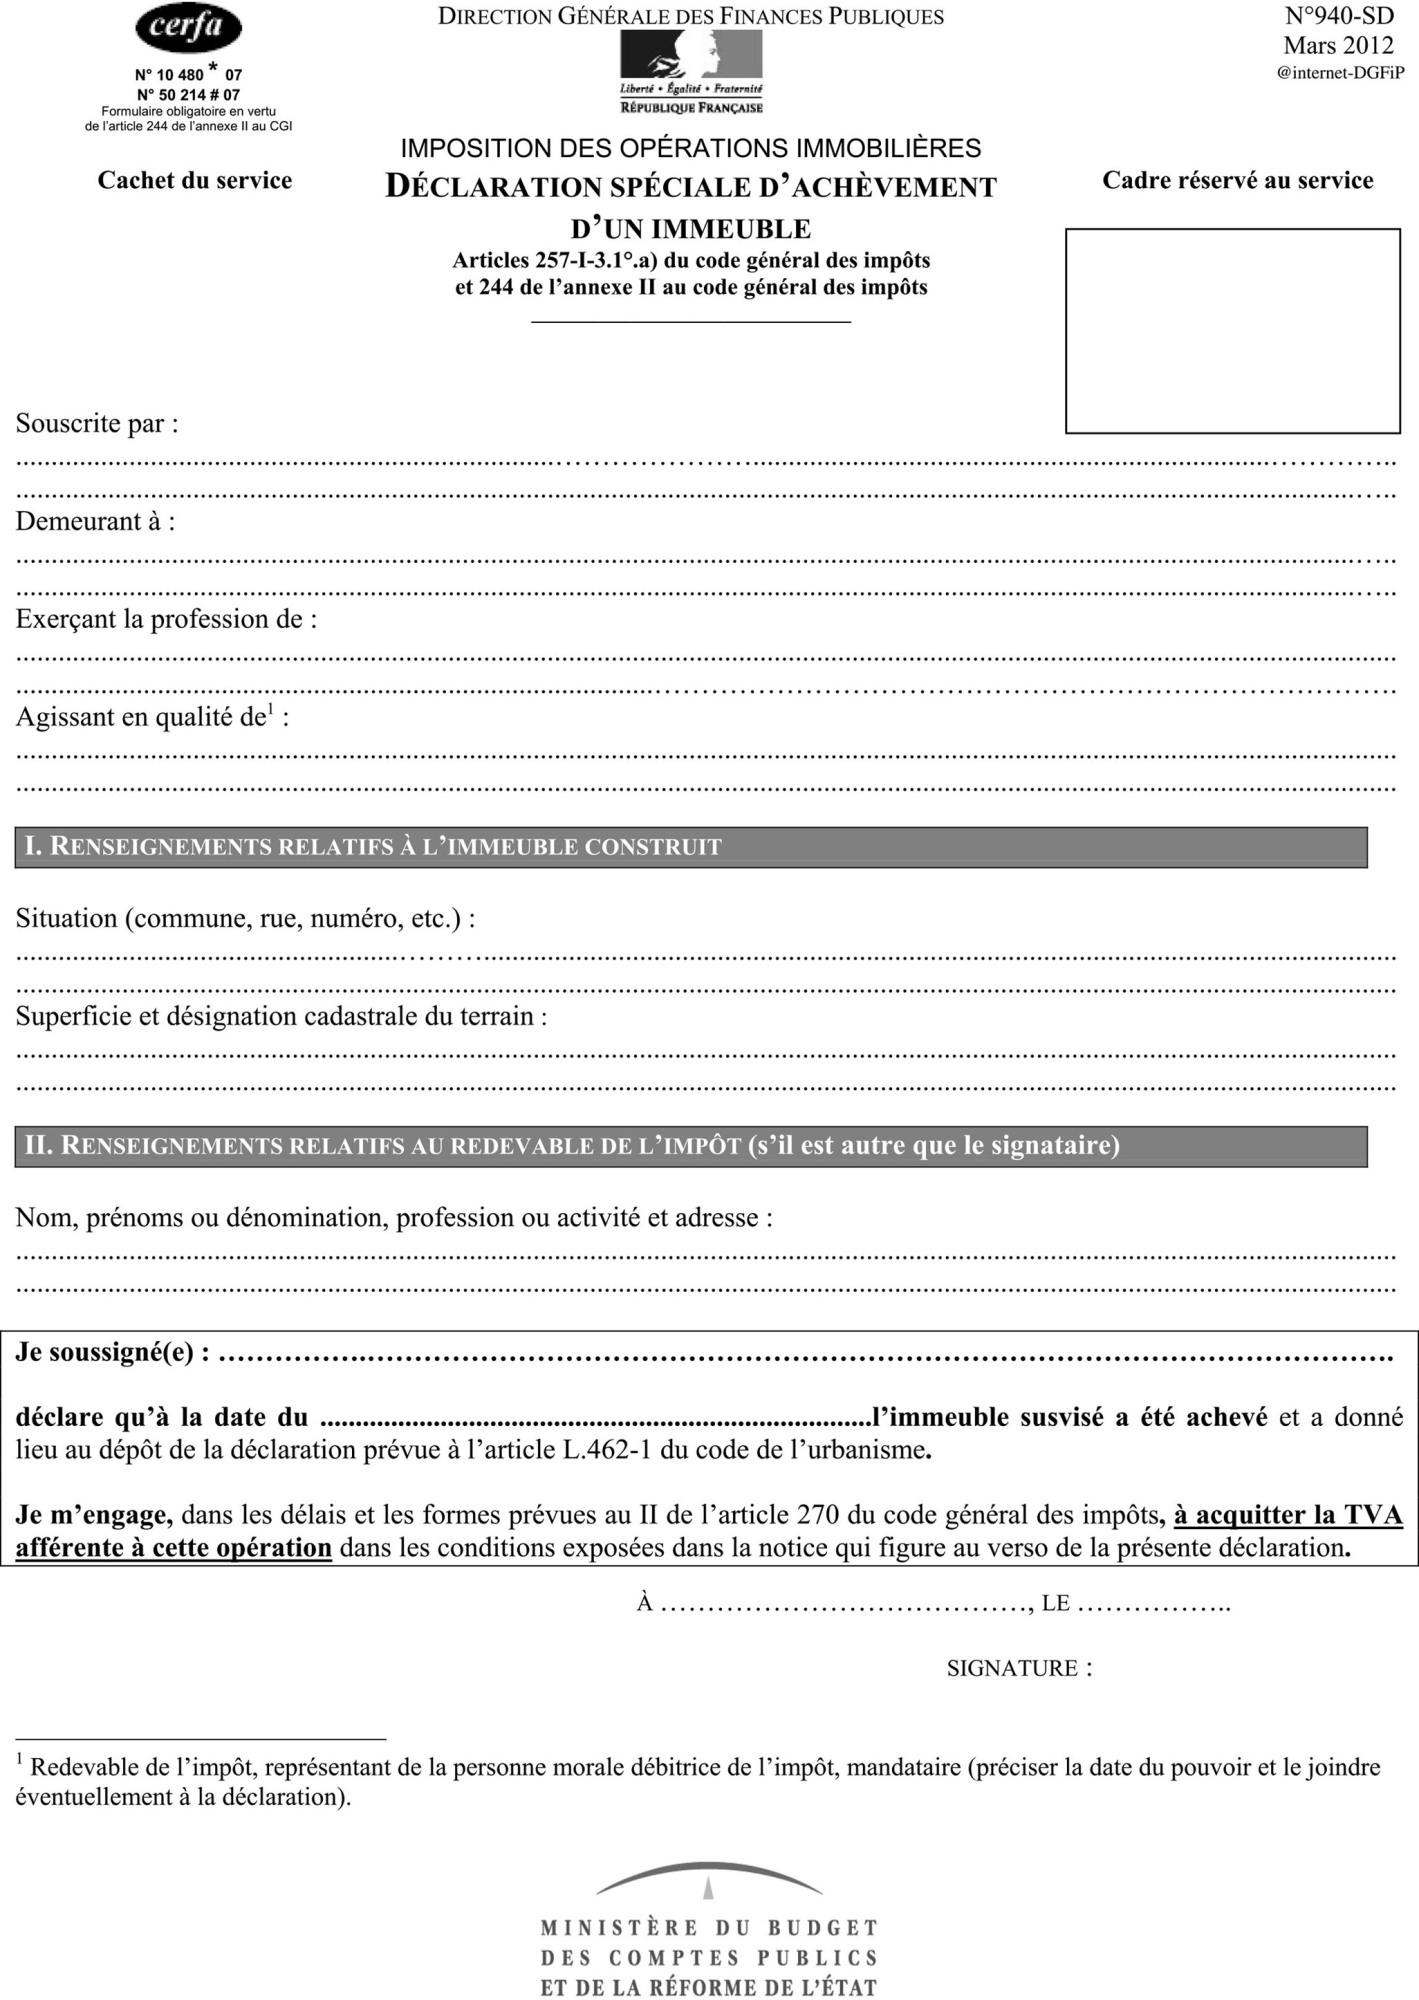
Déclaration no 941 : déclaration de livraison à soi-même
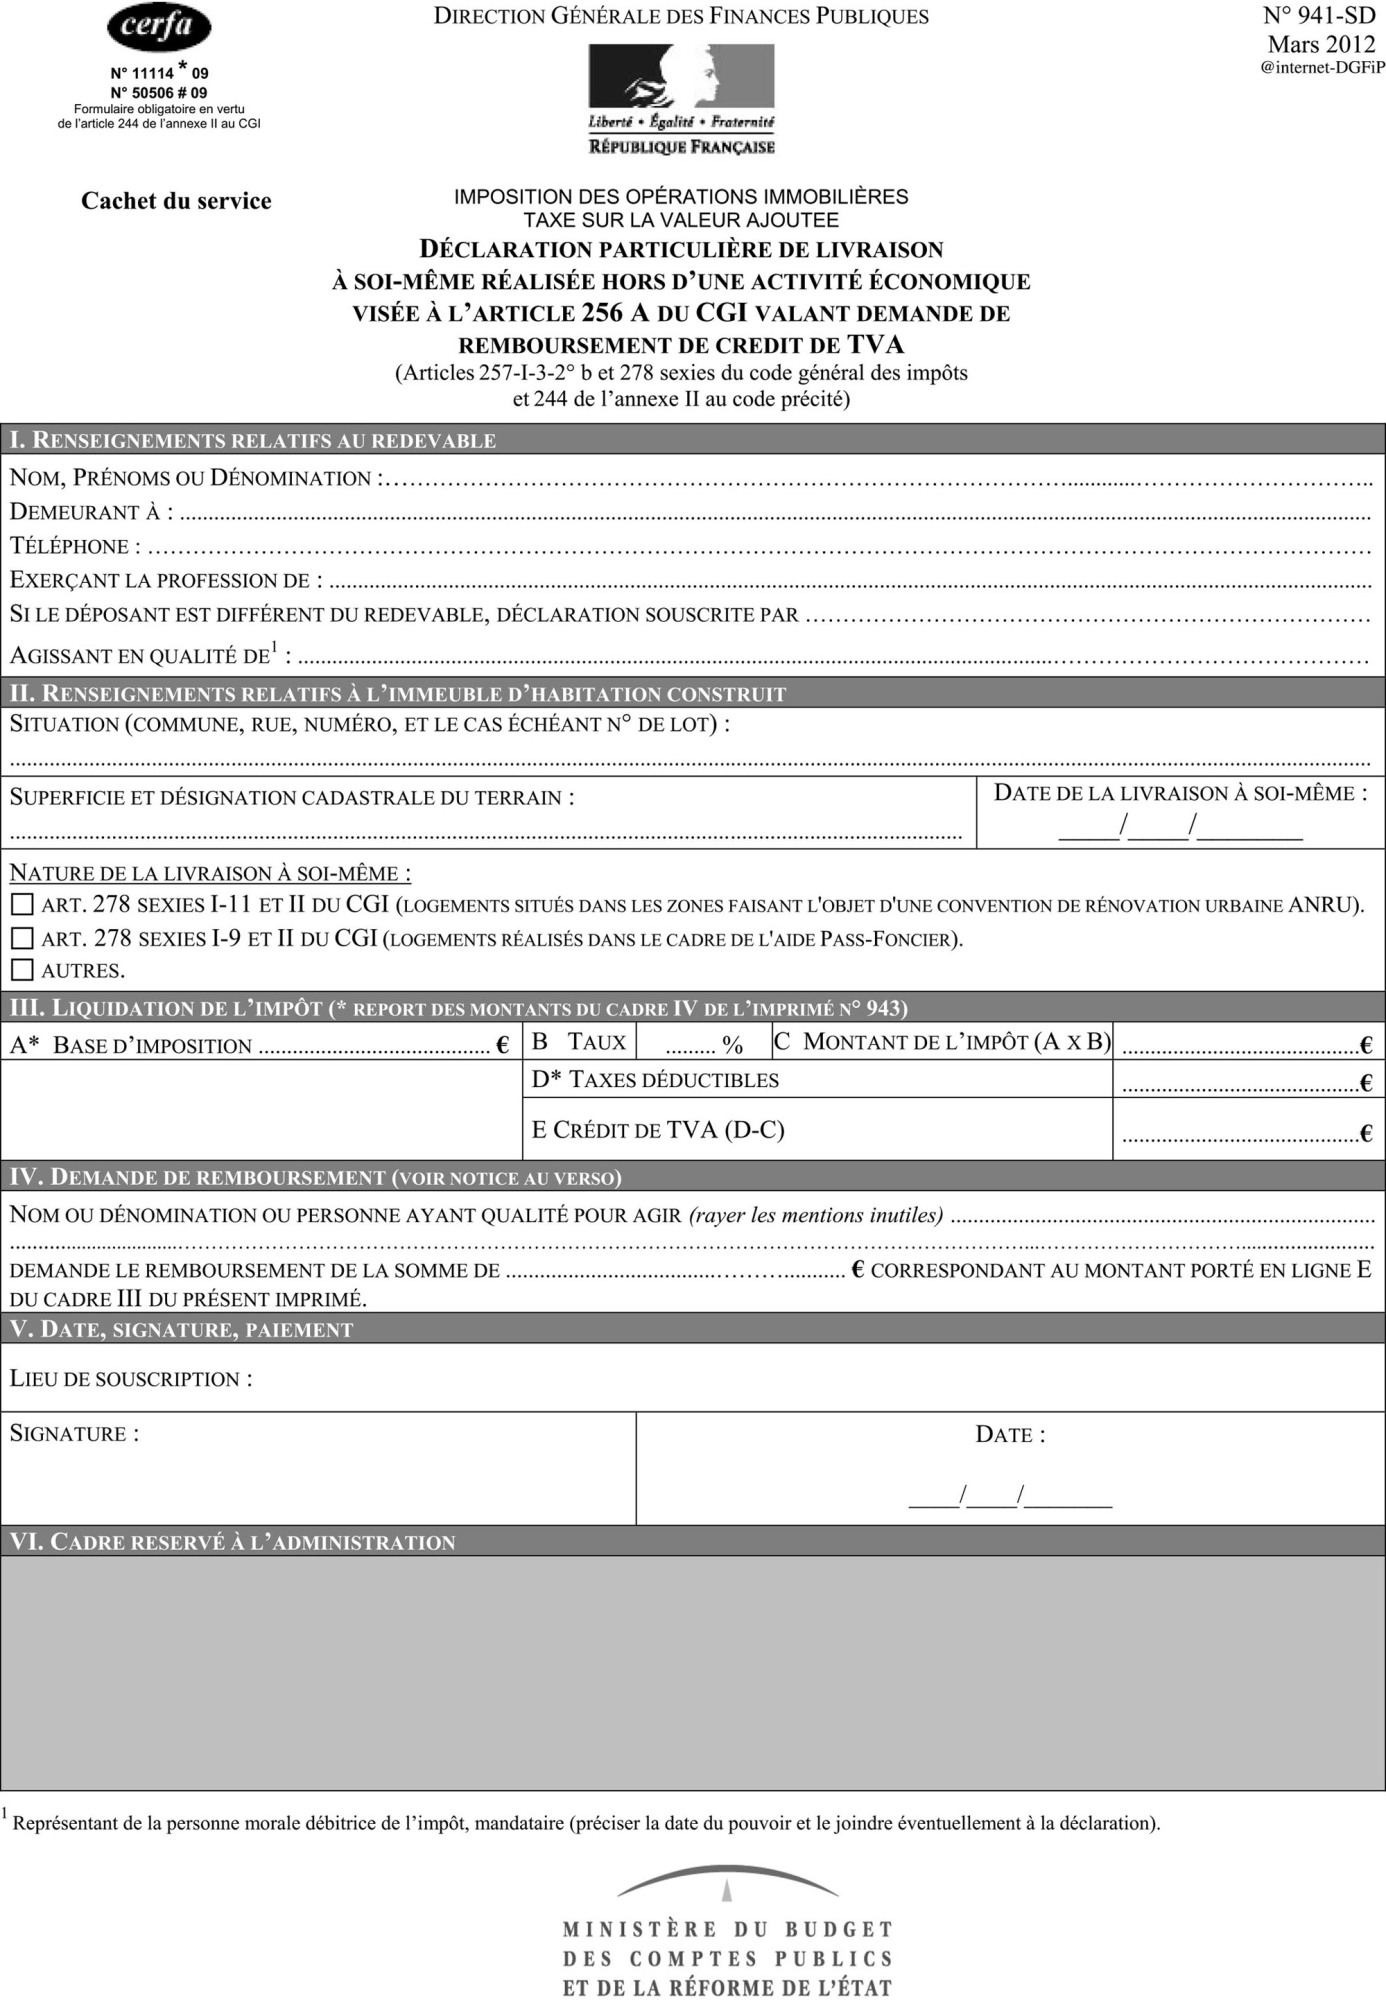
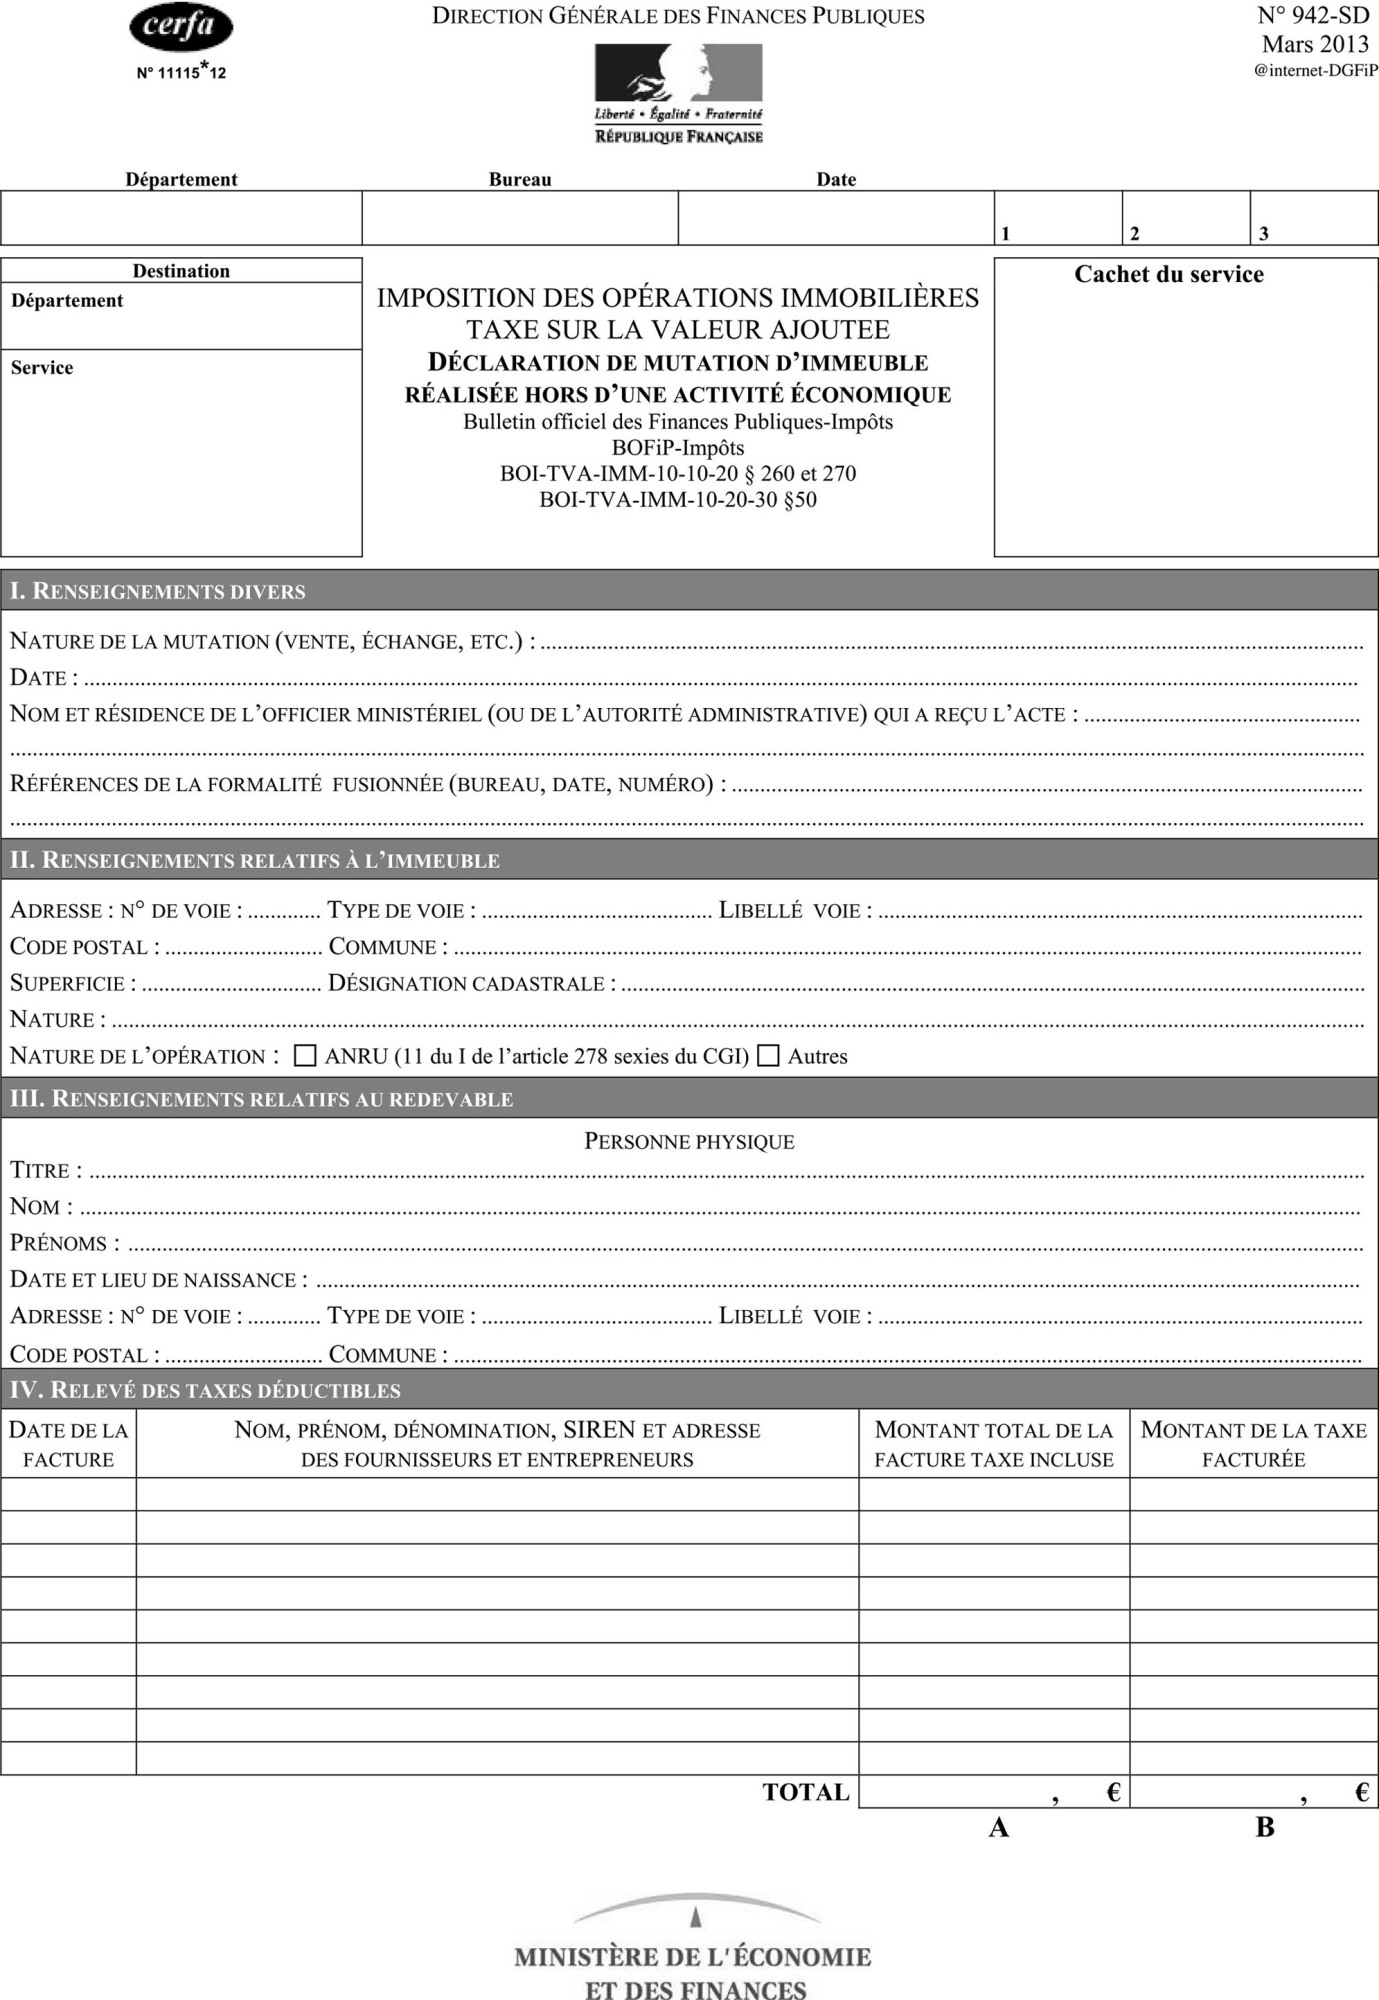
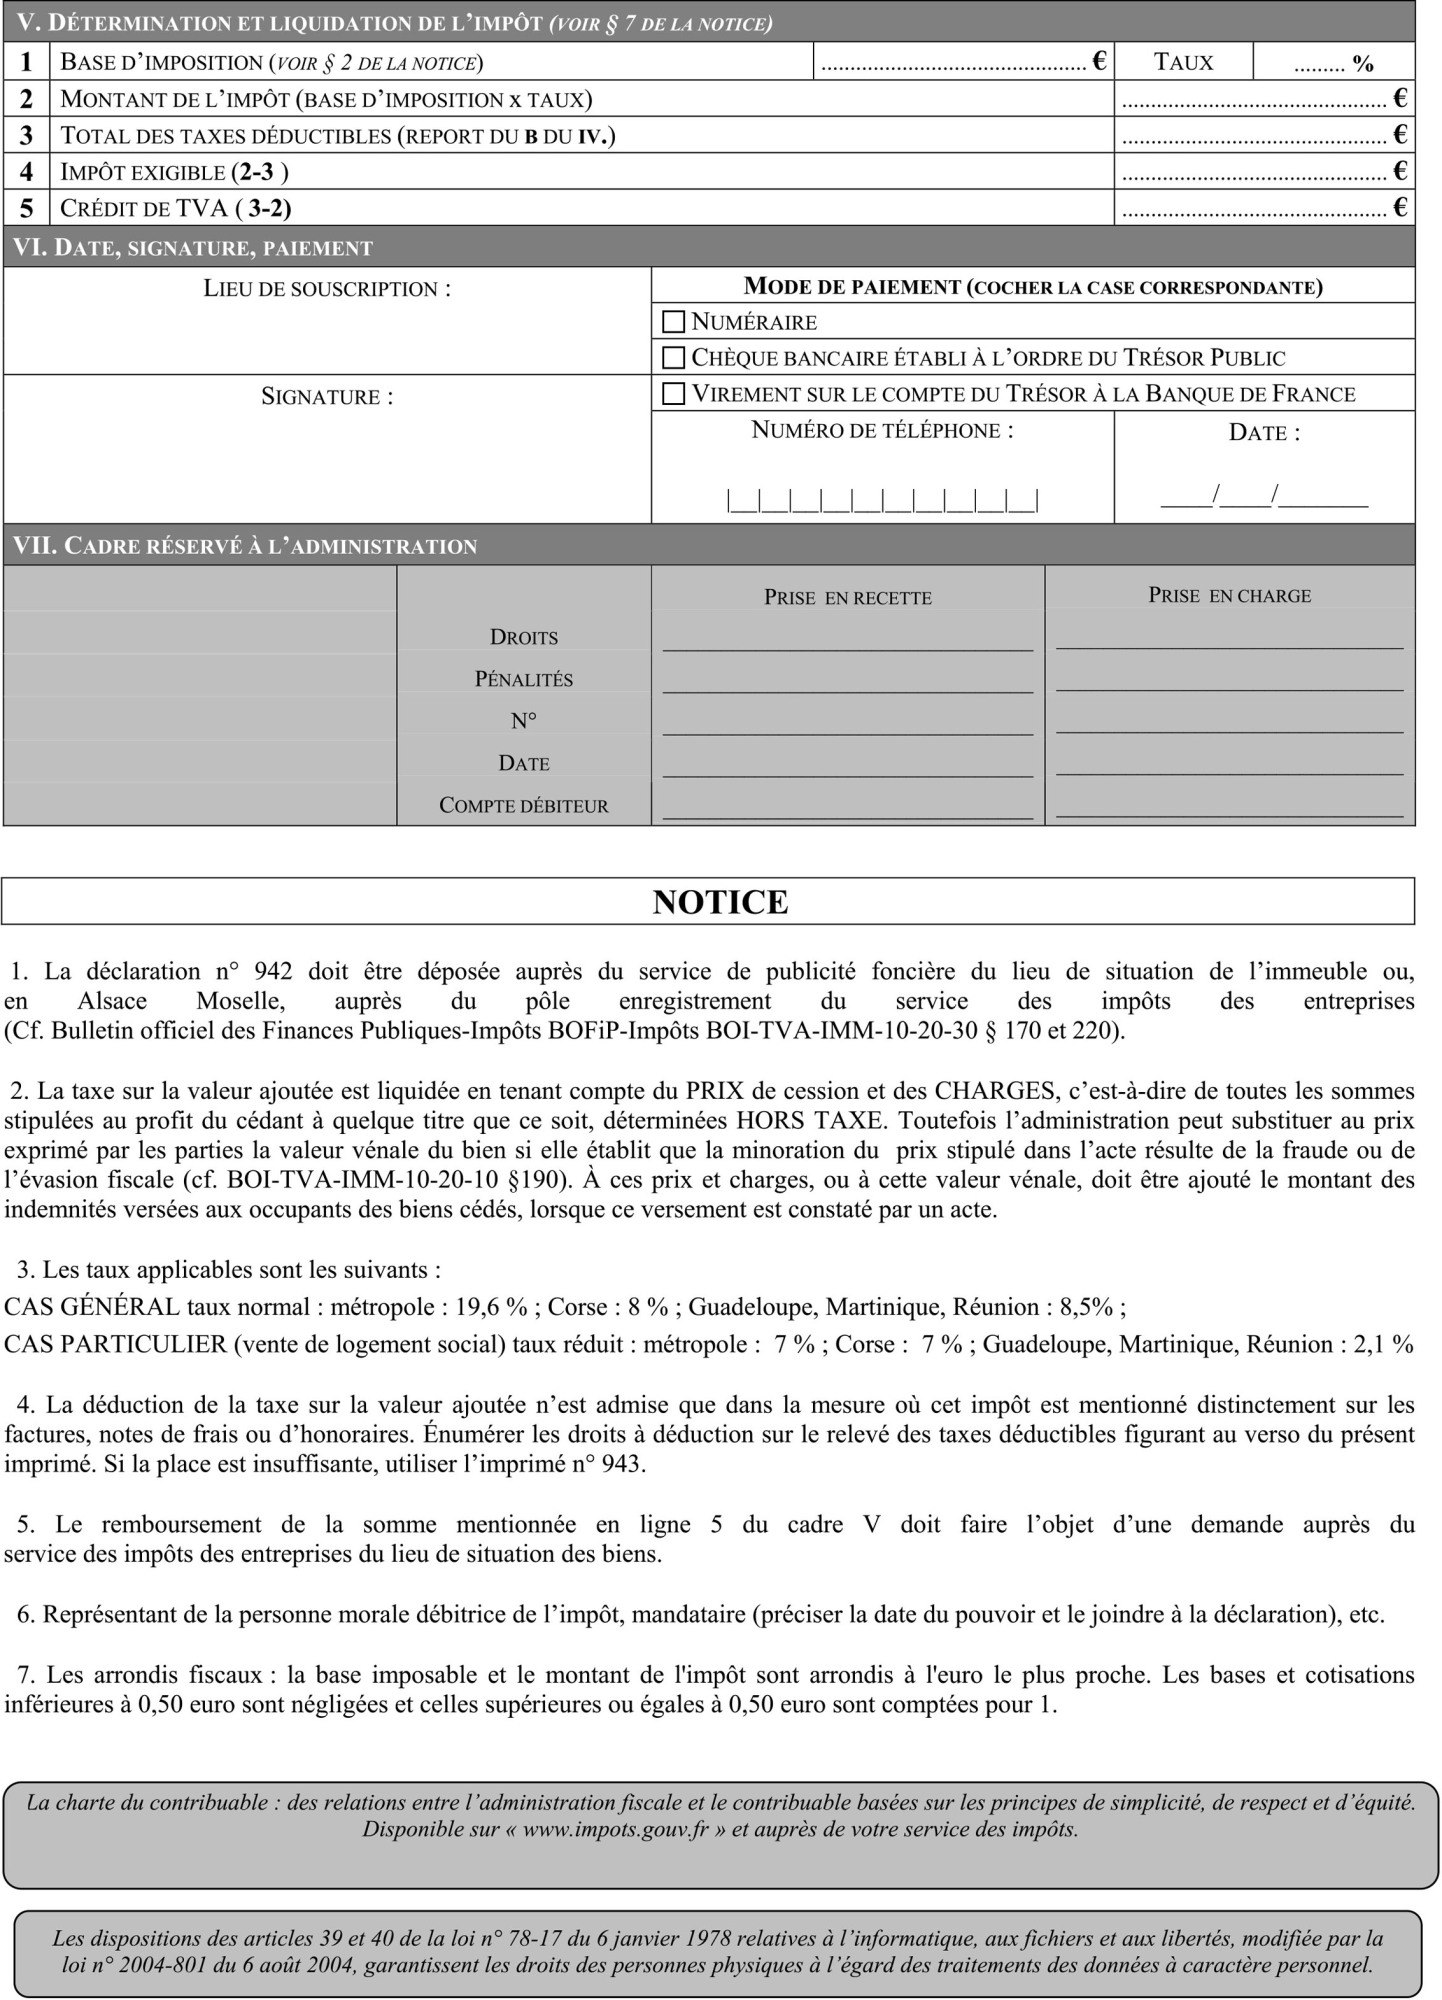
Déclaration 942 : déclaration de mutation d’immeuble
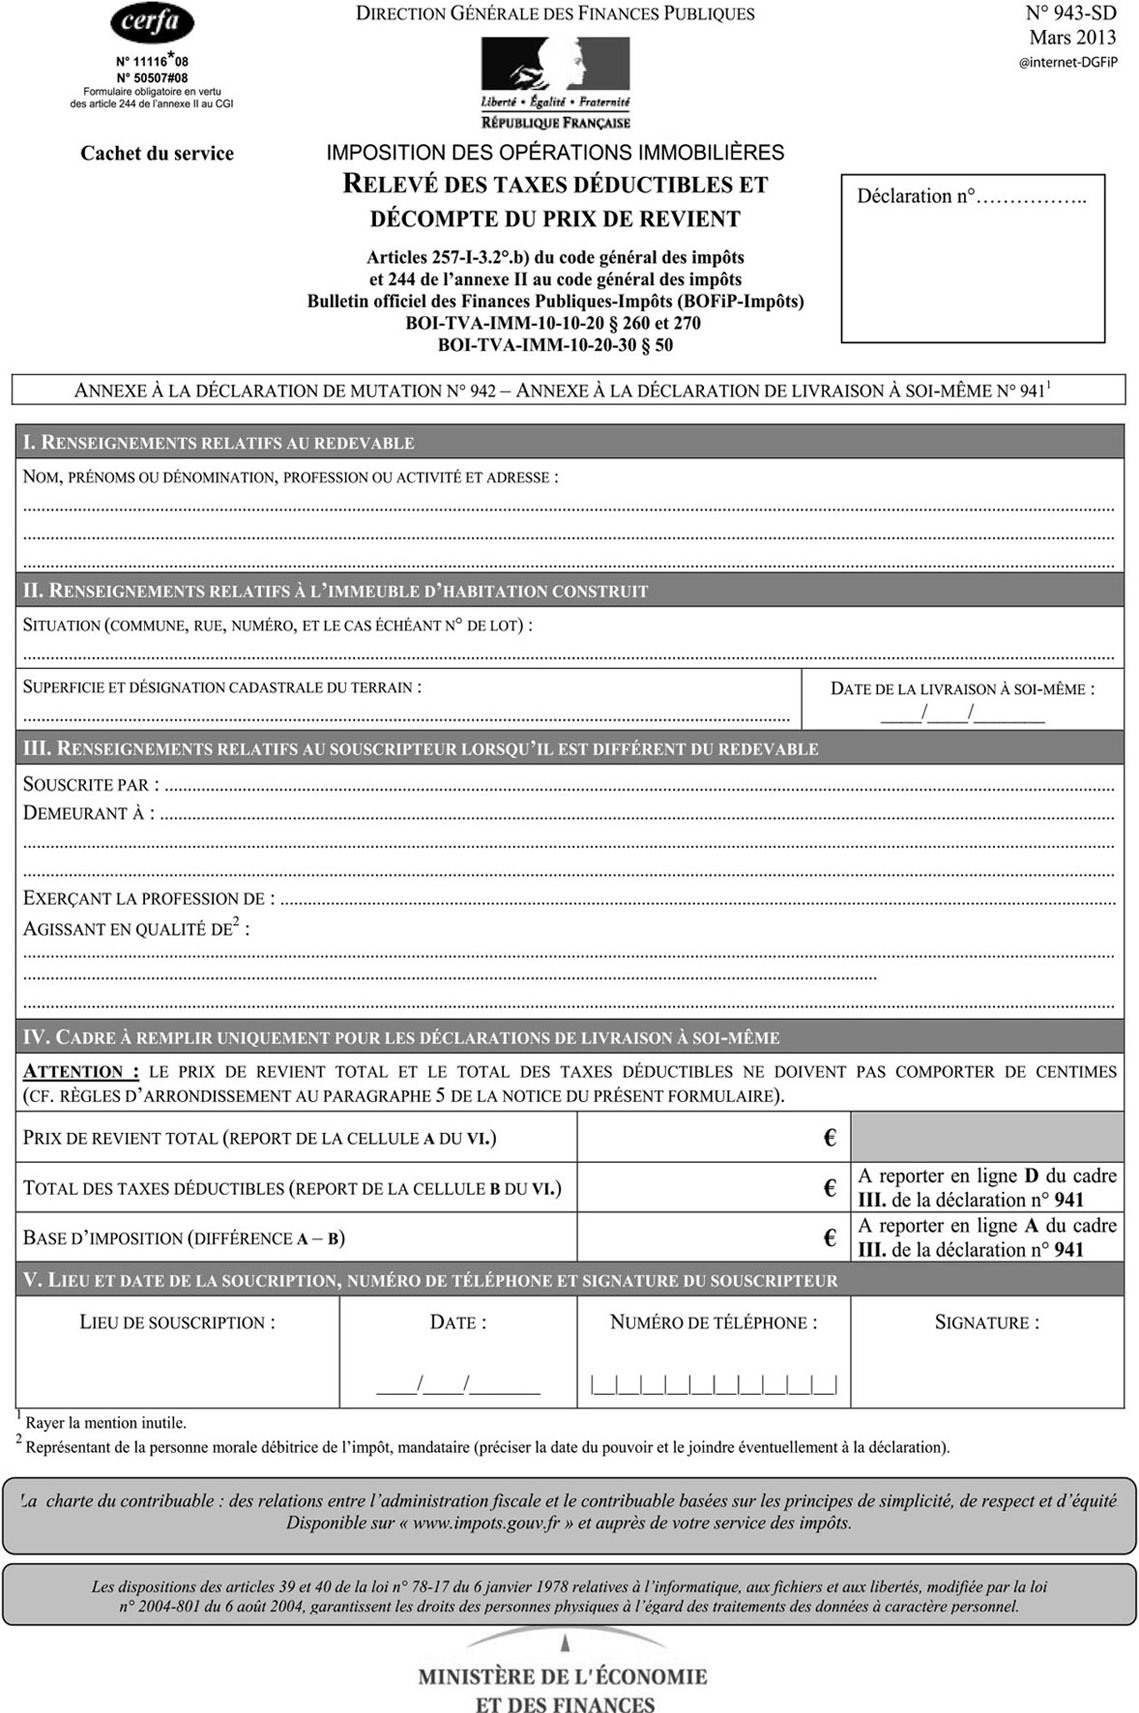
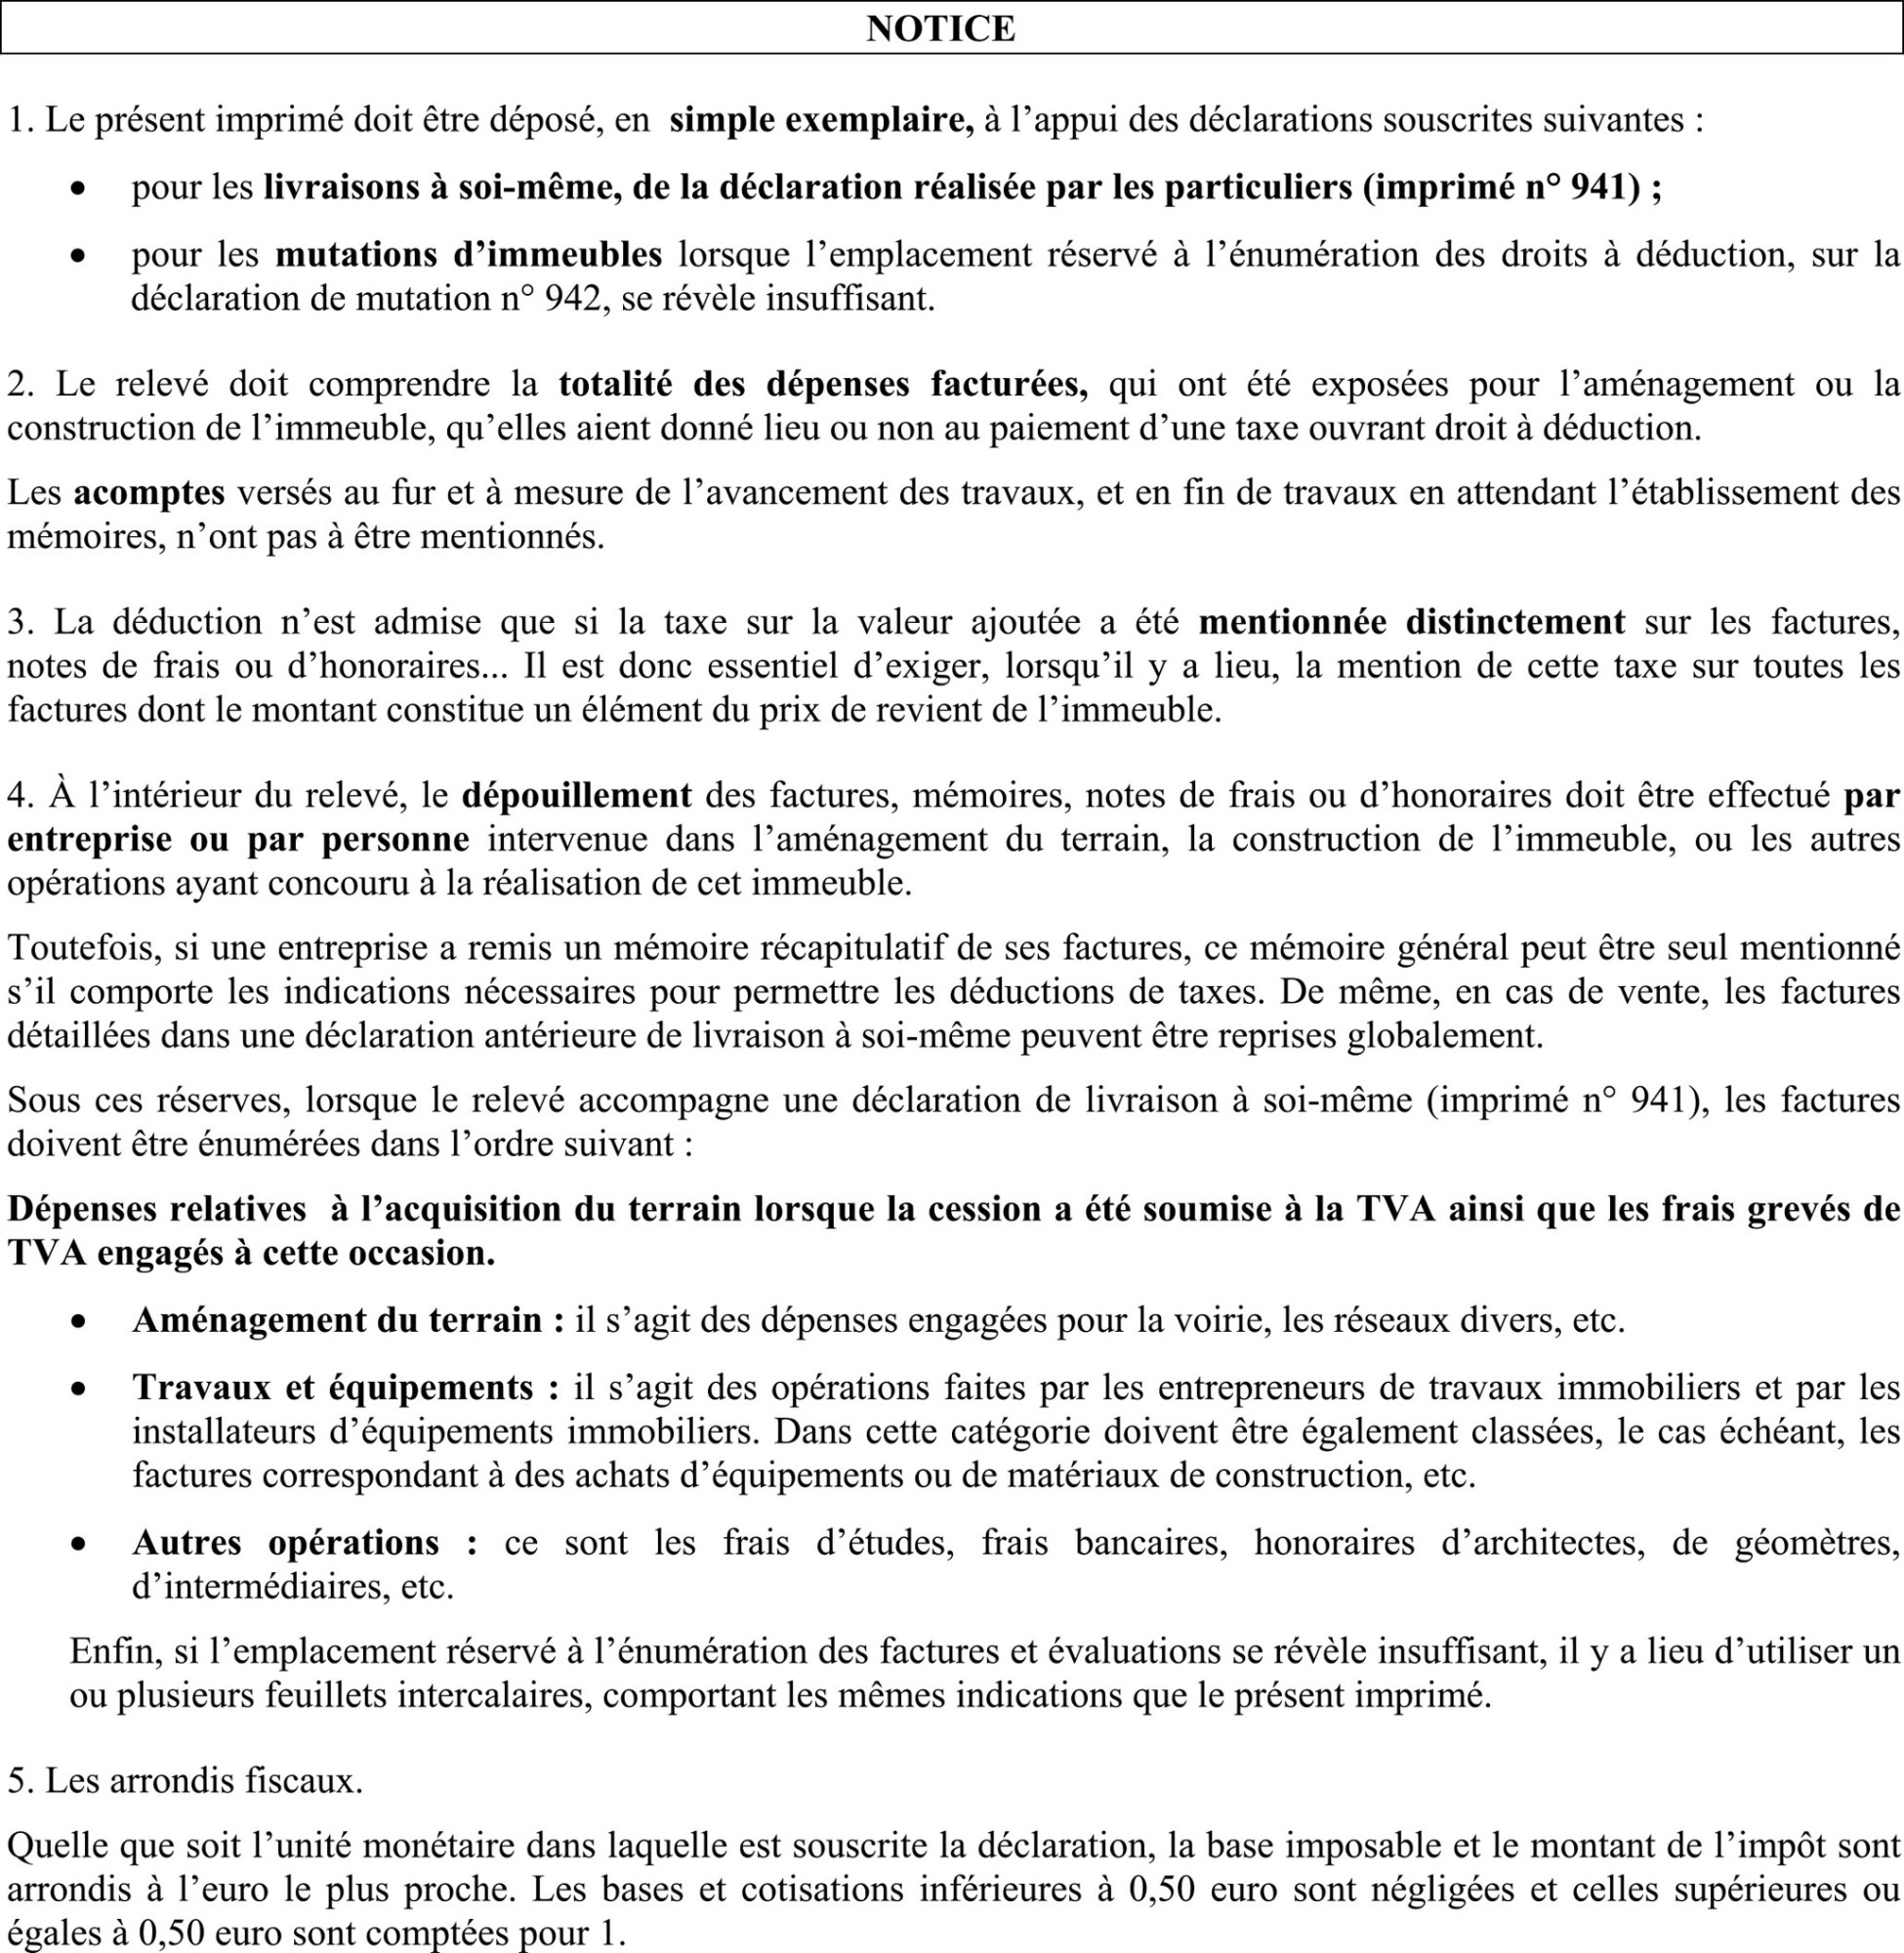
Imprimé no 943 : relevé des taxes déductibles et décompte du prix de revient, annexée à la déclaration de mutation ou de LASM
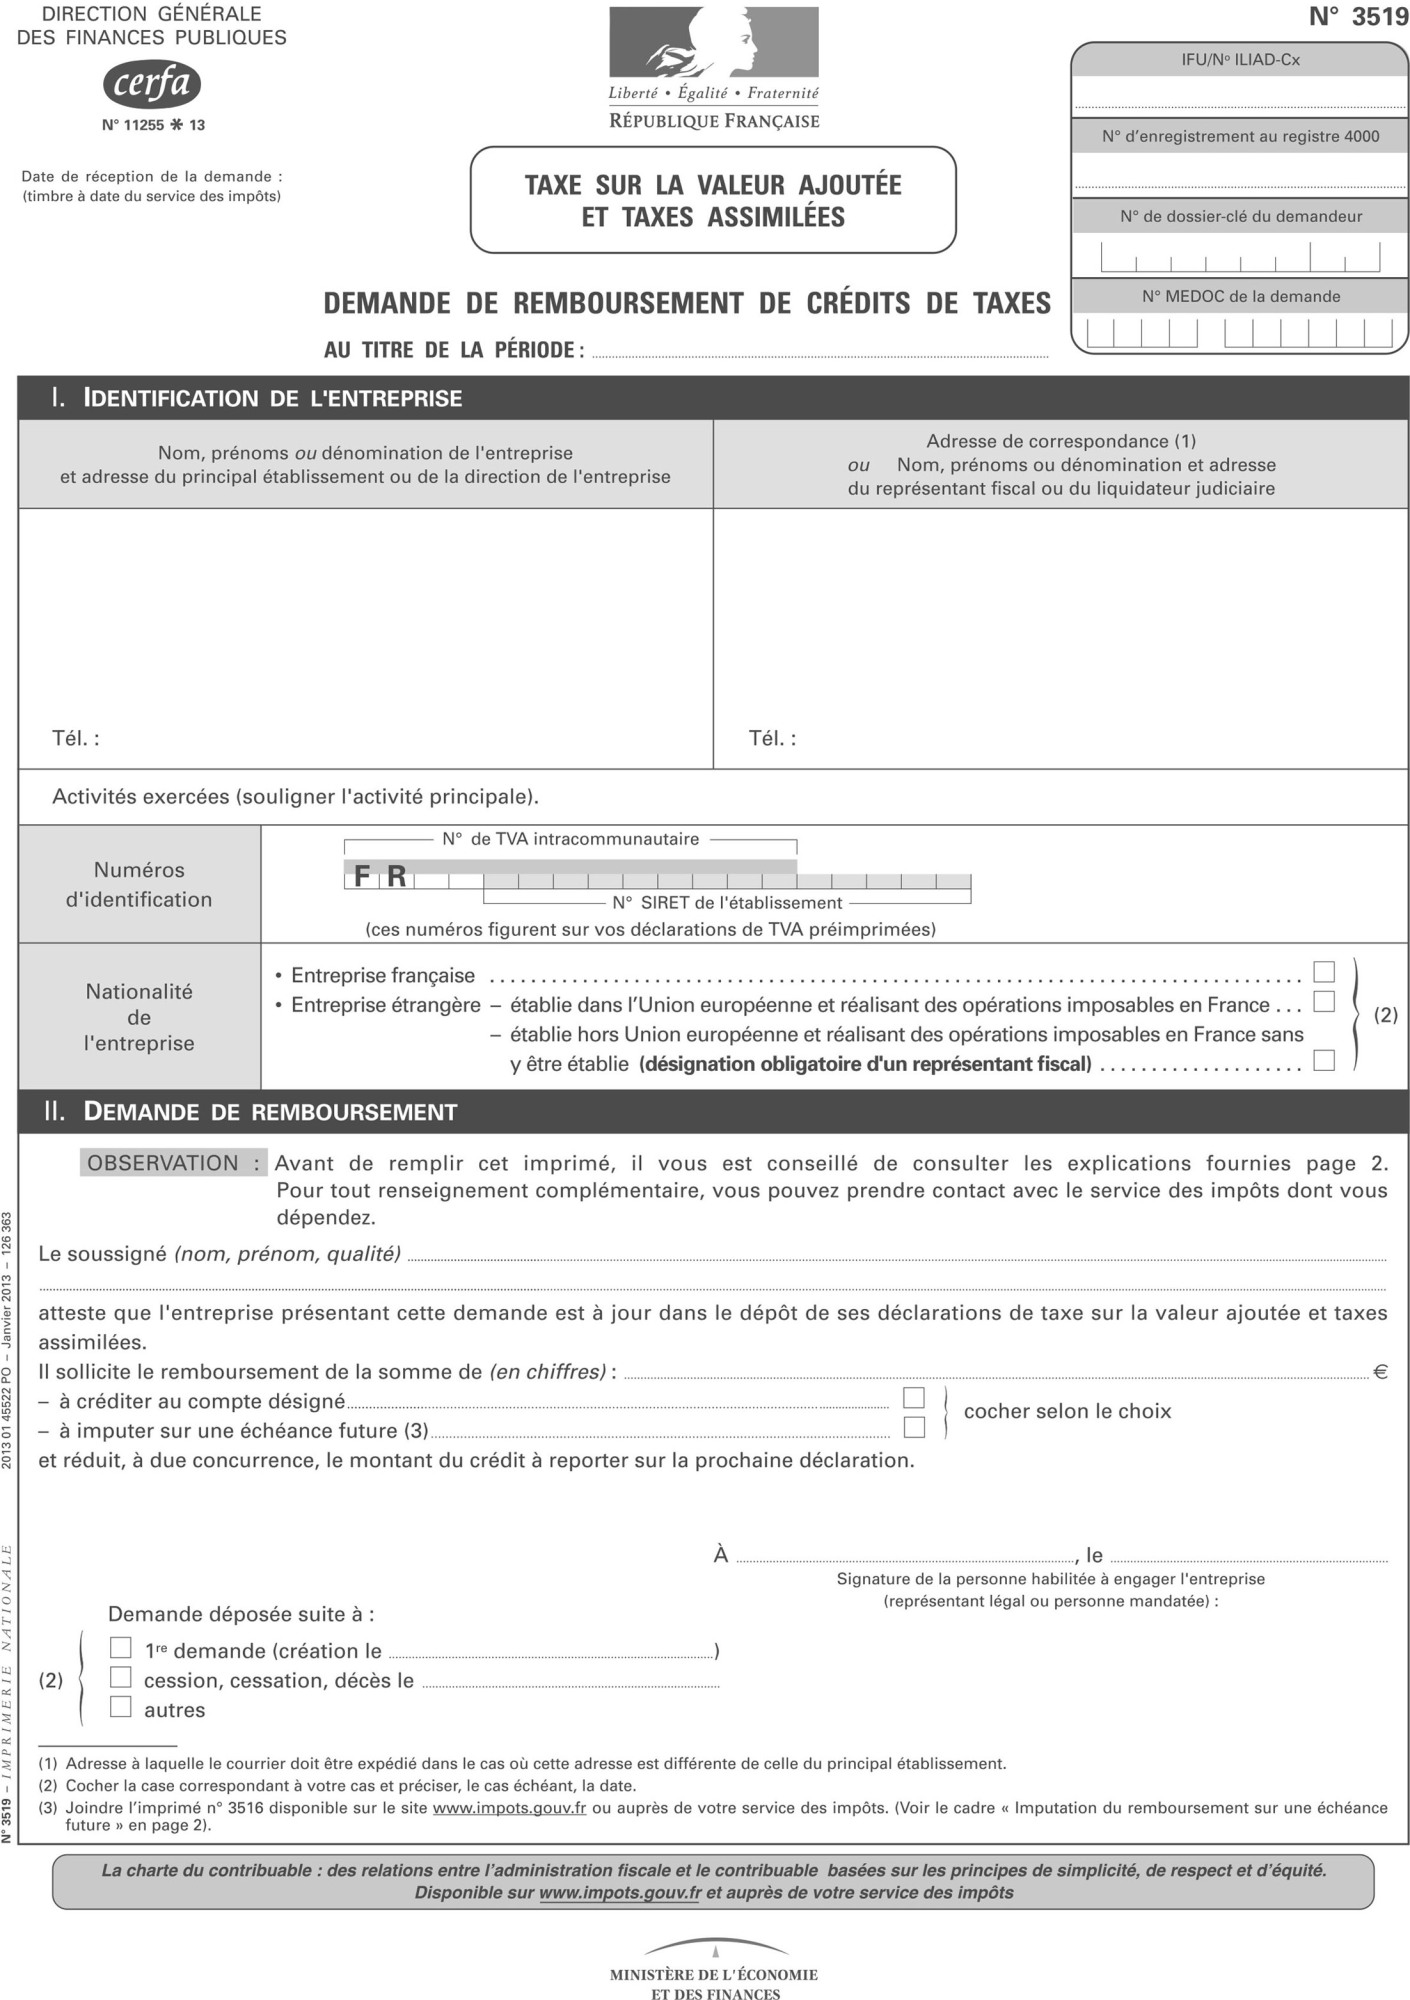
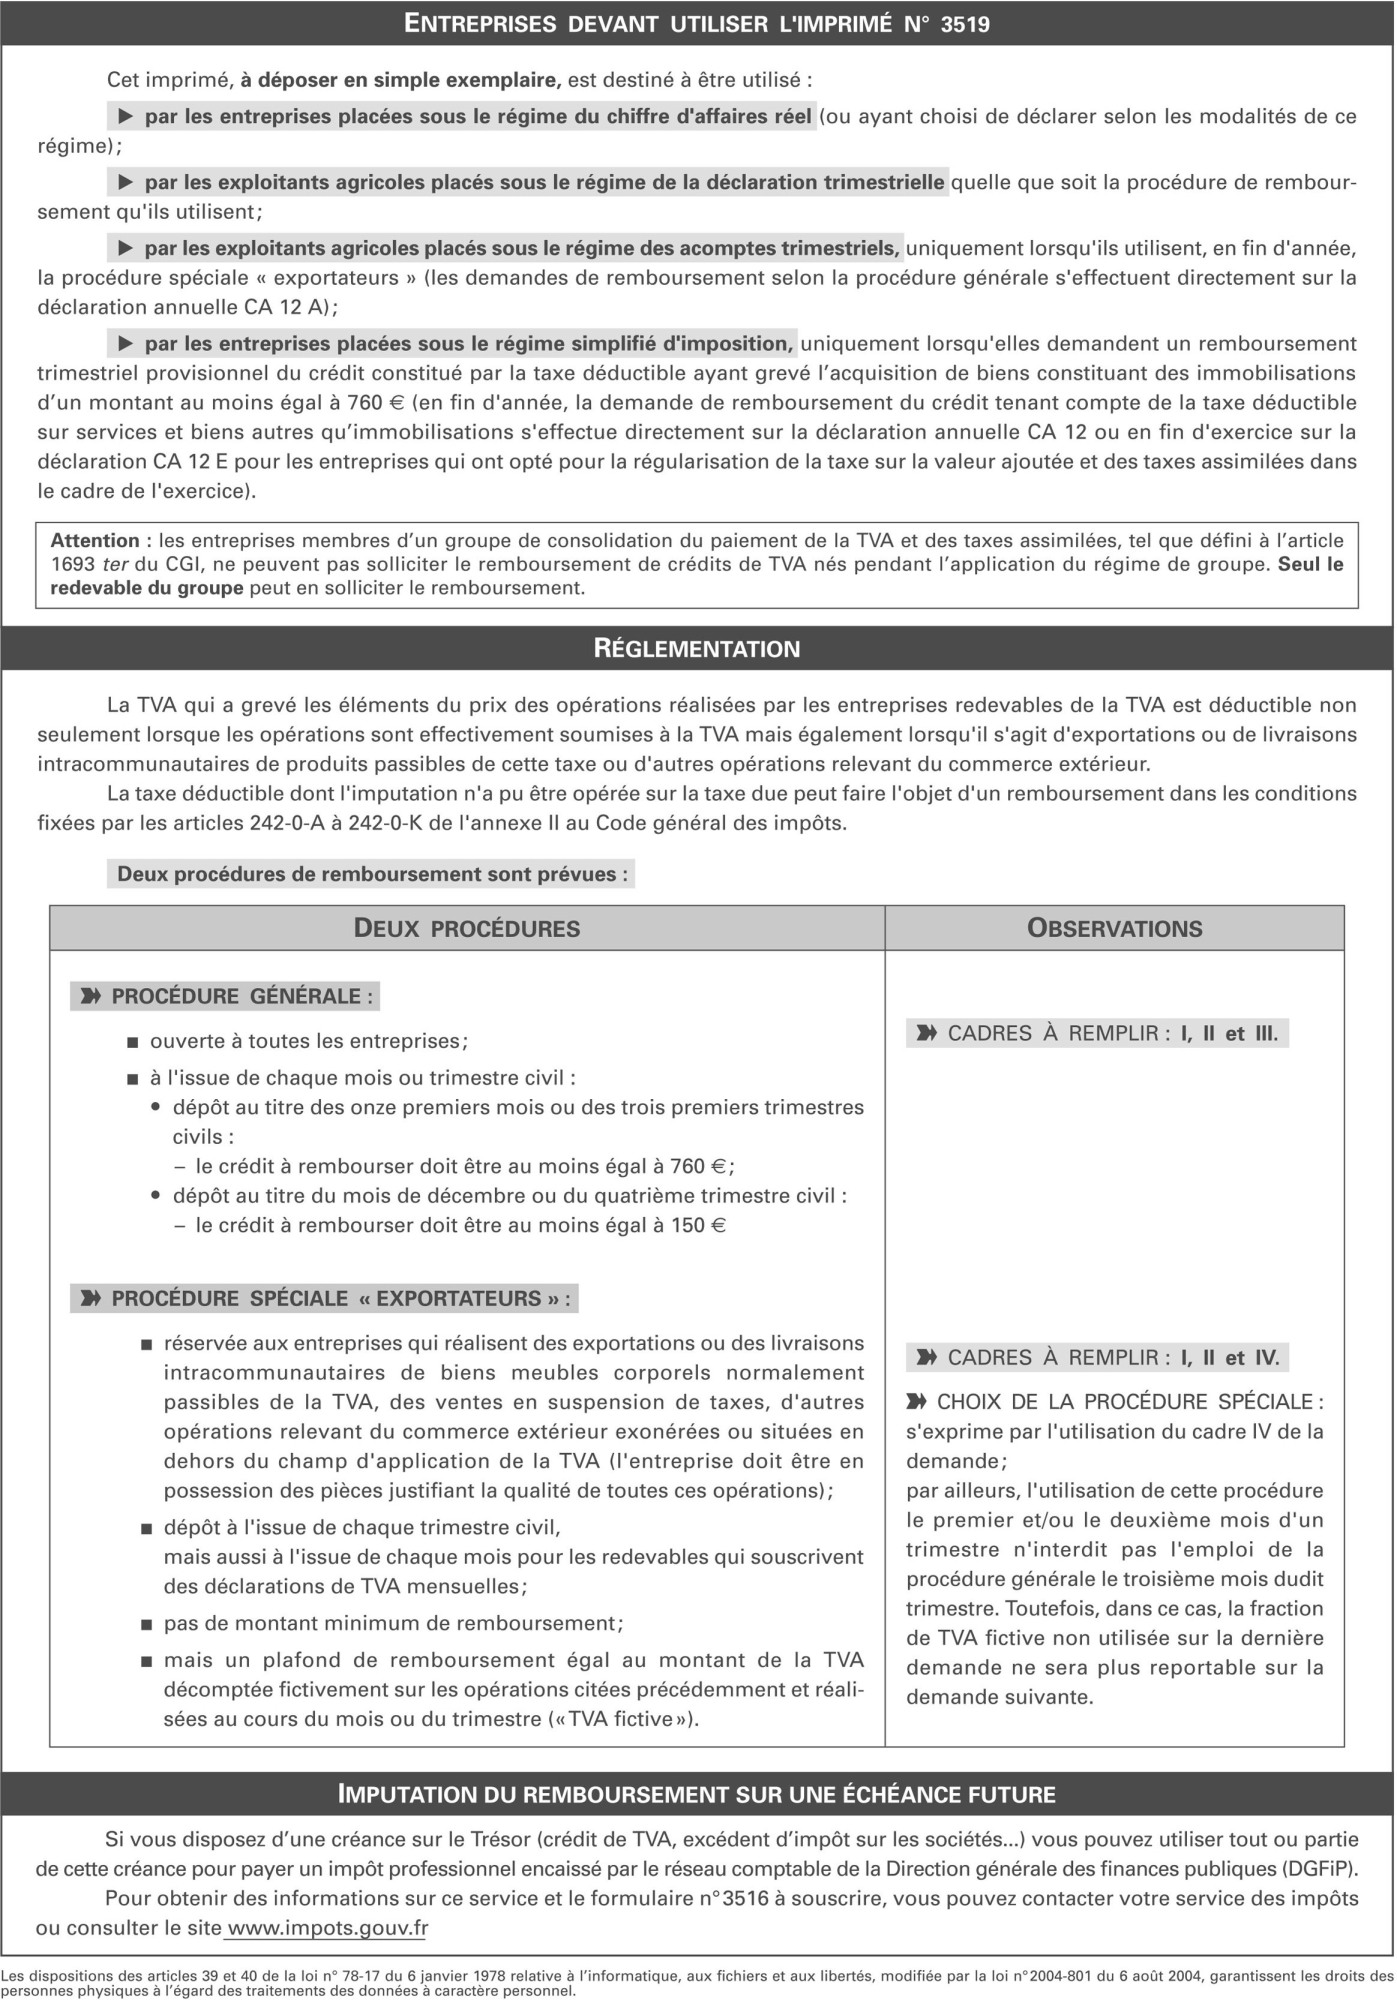
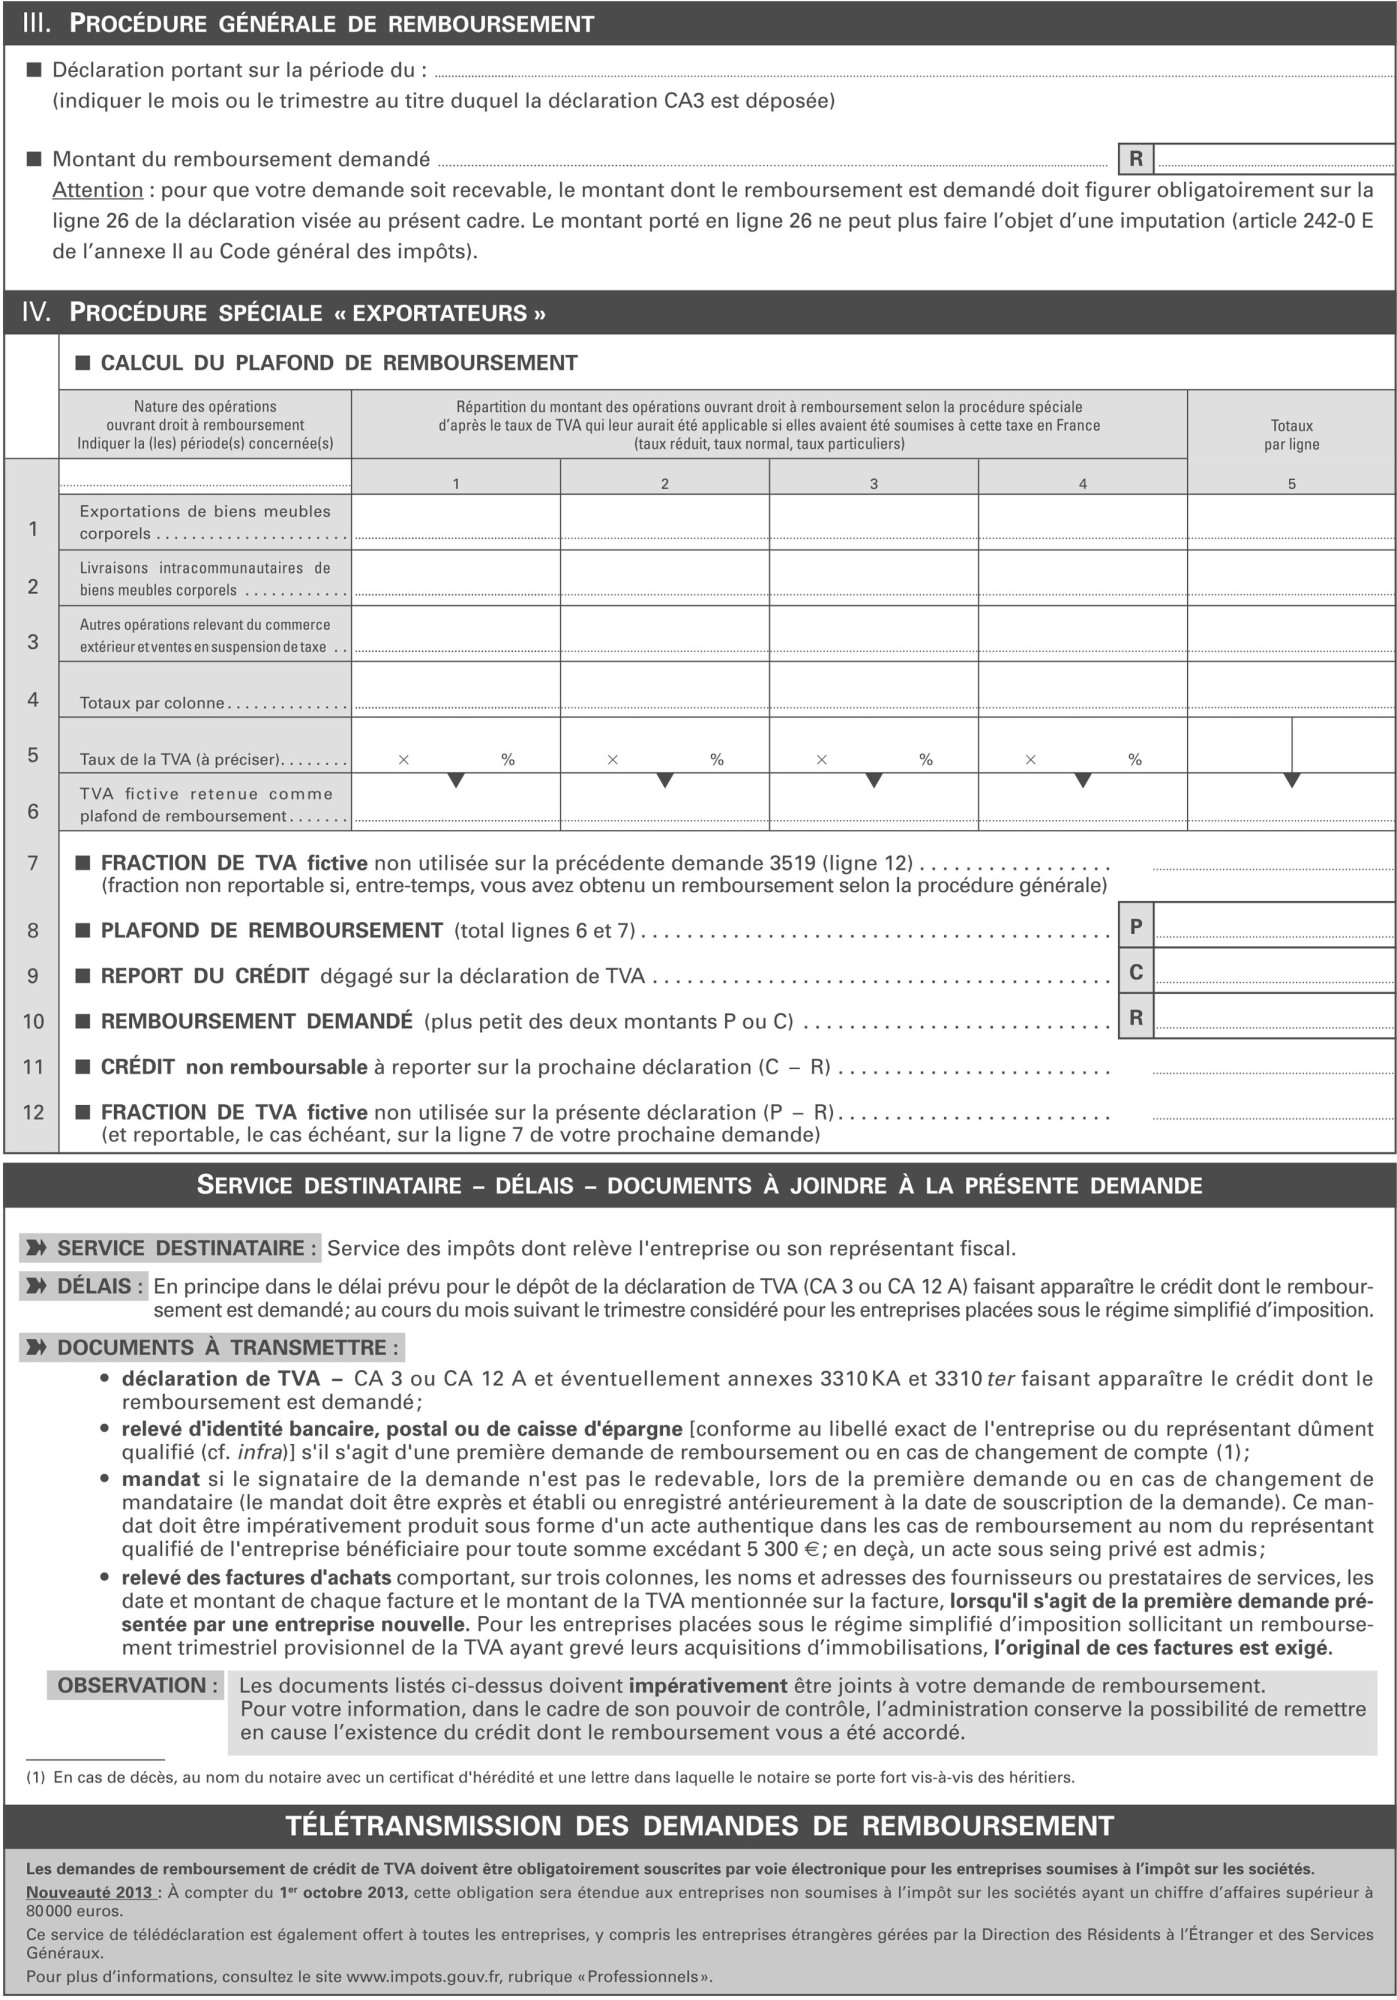
Imprimé no 3519 : demande de remboursement de crédit de taxe
Vente d’un terrain à bâtir par un non-assujetti à un assujetti prenant l’engagement de construire
Impôt sur la mutation
Pour la taxation de la présente mutation, les parties font les déclarations suivantes.
Le VENDEUR déclare :
– Qu’il n’est pas assujetti à la TVA.
– Que le terrain objet de la présente vente est un terrain à bâtir au sens de l’article 257 I, 2, 1o du Code général des impôts.
L’ACQUÉREUR déclare :
– Qu’il est assujetti à la TVA dans le cadre de son activité et qu’il agit ici en tant que